به گزارش سیتنا، دیجیتالیشدن خدمات بانکی طی سالهای اخیر بسیاری از مراجعات حضوری به شعب را کاهش داده و امروز بخش بزرگی از عملیات بانکی، از انتقال وجه و پرداخت گرفته تا ورود به سامانهها و تأیید عملیات حساس، بهصورت غیرحضوری انجام میشود.
یکی از مهمترین حلقههای امنیتی این خدمات، رمز یکبارمصرف یا OTP است؛ راهکاری که با هدف افزایش امنیت تراکنشها و کاهش سوءاستفاده از اطلاعات کارتهای بانکی توسعه یافته و اکنون به یکی از اجزای معمول بانکداری الکترونیکی تبدیل شده است.
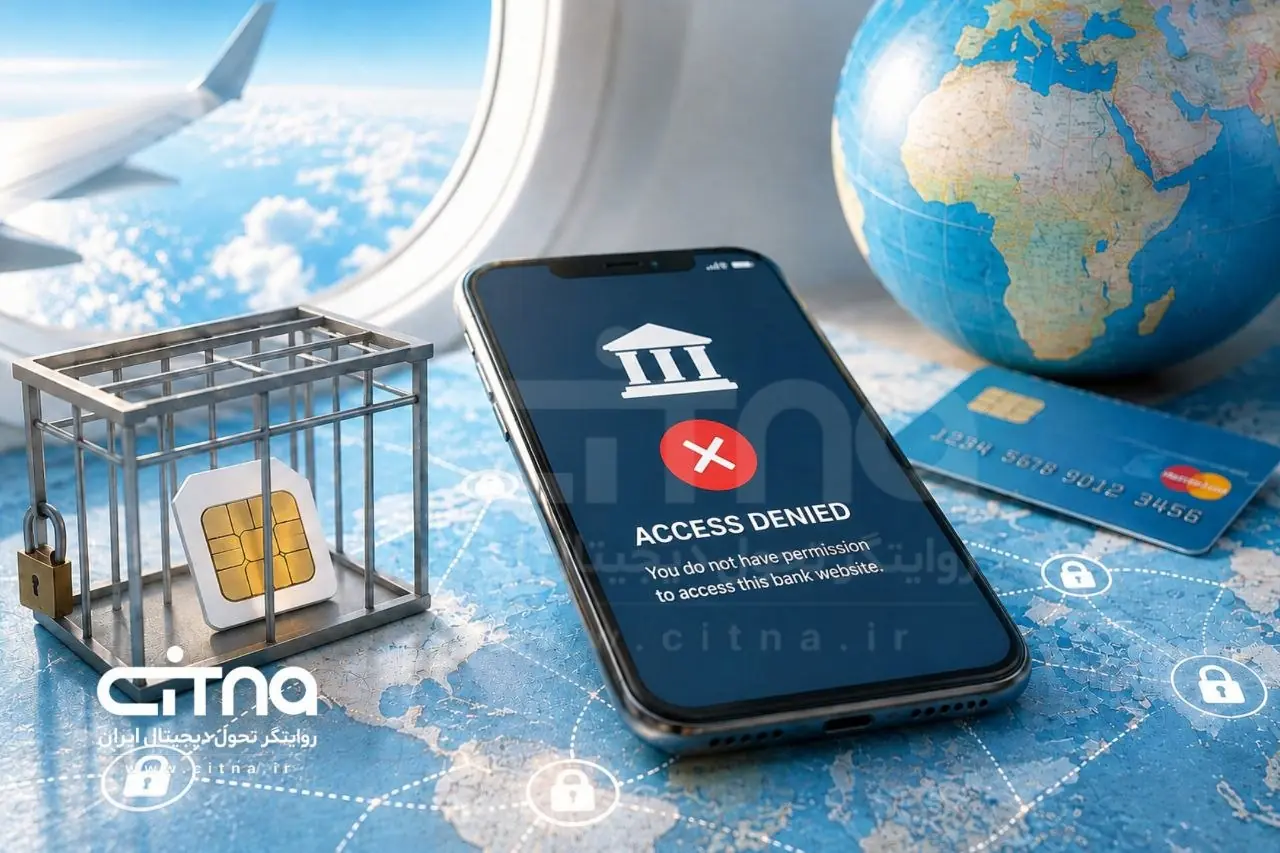
مسأله، اصل استفاده از رمز یکبارمصرف نیست؛ مشکل زمانی ایجاد میشود که دریافت این رمز یا کد احراز هویت به یک کانال ارتباطی مشخص، یعنی پیامک سیمکارت ایرانی، وابسته باشد و همان کانال در خارج از مرزها از دسترس مشتری خارج شود. تجربه امارات؛ وقتی اختلال ارتباطی به مشکل بانکی تبدیل میشود …