بازار

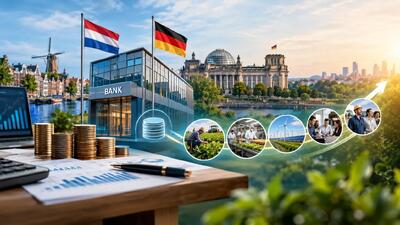
همین پرسش، در سالهای اخیر به یکی از محورهای مهم ارزیابی نهادهای مالی تبدیل شده است. بانک دیگر فقط با میزان پولی که جذب یا توزیع میکند سنجیده نمیشود. مقصد این پول و اثری که ایجاد میکند نیز اهمیت دارد. تجربه رابوبانک هلند و kfw آلمان دو نمونه متفاوت اما مکمل از این نگاه هستند. رابوبانک؛ ریشه اجتماعی بهعنوان مزیت
رابوبانک از دل بانکهای تعاونی کشاورزان هلندی شکل گرفت. اما اهمیت این پیشینه فقط تاریخی نیست. کشاورزی و صنایع غذایی همچنان یکی از حوزههای اصلی تخصص این بانک است. این بانک بهجای آنکه با بزرگ شدن از هویت اولیه خود فاصله بگیرد، همان ریشه را به یک مزیت تخصصی تبدیل کرده است. امروز این بانک در زنجیره غذا و کشاورزی، علاوه بر تأمین مالی، بر دانش تخصصی، شبکه ارتباطی و موضوعاتی مانند گذار به کشاورزی پایدار نیز تأکید دارد. این تجربه یک نکته مهم برای برند بانکها دارد. ریشه اجتماعی زمانی ارزشمند است که در مدل کسبوکار دیده شود.
اگر یک بانک از دل یک جامعه مشخص، مانند کشاورزان، کارگران یا تعاونگران شکل گرفته باشد، هویت آن نباید فقط در تاریخچه سازمان یا تبلیغات باقی بماند. این شناخت تاریخی میتواند به تخصص تبدیل شود. یعنی بانک مسائل آن جامعه را بهتر بفهمد، خدمات متناسبتری طراحی کند و منابع خود را هدفمندتر به کار بگیرد.
در چنین شرایطی، رابطه بانک با جامعه هدف نیز تغییر میکند. مشتری فقط به دلیل سابقه یا الزام با بانک نمیماند بلکه باید در خدمات و تصمیمهای بانک، نشانهای از همان وعده اولیه را ببیند. Kfw؛پولی که باید اثرش معلوم باشد
بانک توسعهای kfw آلمان تجربه متفاوتی دارد. این بانک را نمیتوان از نظر ساختار و مأموریت مستقیماً با یک بانک تجاری مقایسه کرد، اما شیوه سنجش اثر آن درس مهمی برای صنعت مالی دارد. اگر یک نهاد مالی ادعا میکند به توسعه کمک کرده است، باید بتواند توضیح دهد این توسعه دقیقاً چه معنایی دارد. …