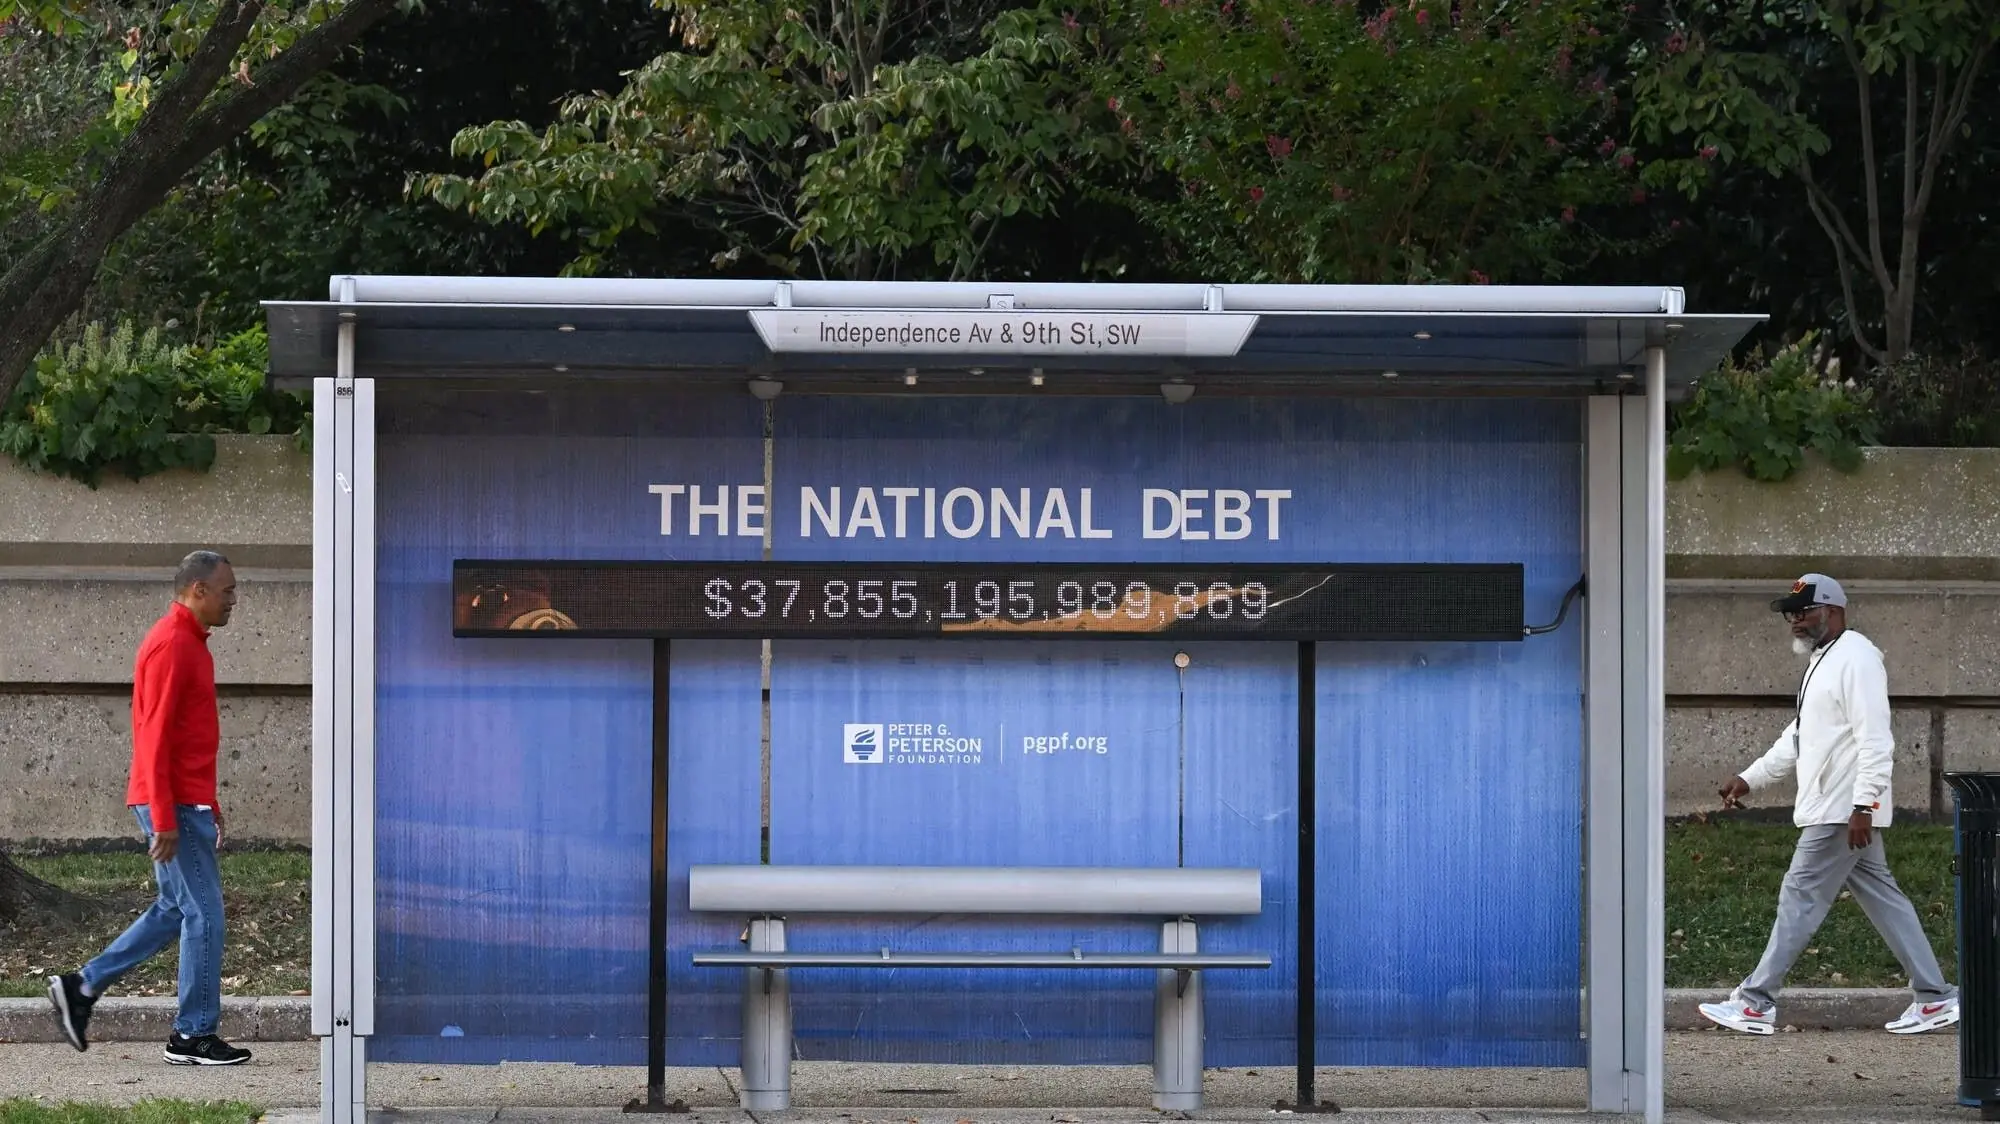
بازدهیای که دولتها برای تأمین مالی هزینههای کسری بودجه خود به دارندگان اوراق قرضه میپردازند، در سراسر جهان رو به افزایش است. این جهش در هزینه استقراض دولتها به سه دلیل رخ میدهد. نخست، دولتها در دوران نرخهای بهره پایین در دهه ۲۰۱۰، درست مانند ملوانان مست، کسری بودجههای هنگفتی به بار آوردند و اکنون سرمایهگذاران بینالمللی درباره توانایی آنها برای بازپرداخت این بدهیها نگران هستند.
دوم، استقراض شرکتها برای تأمین مالی سرمایهگذاری در حوزه هوش مصنوعی، منابع مالی قابلاستفاده برای استقراض دولتها را محدود کرده است. این وضعیت دولتها را وادار میکند برای جذب خریداران، بازدهی بالاتری پیشنهاد دهند.
سوم، افزون بر ریسک نگهداری اوراق قرضه دولتی و هزینه فرصت آن، افزایش نرخ تورم ارزش واقعی پرداختهای ثابتی را که این اوراق تضمین میکنند، کاهش میدهد. در نتیجه، سرمایهگذاران برای جبران این افت قدرت خرید، خواهان بازدهی بالاتری هستند.
در گذشته، هزینههای بالای استقراض دولتها را وادار میکرد کمربندهای خود را محکمتر ببندند و از میزان استقراض بکاهند. درخواست تحقیرآمیز بریتانیا برای دریافت کمک مالی از صندوق بینالمللی پول در سال ۱۹۷۶، دولت کارگری جیمز کالاهان، نخستوزیر وقت، را مجبور کرد در ازای دریافت وامهای اضطراری، کاهش هزینههای دولت را بپذیرد.
پس از آن، دولت محافظهکار مارگارت تاچر بر سیاست ریاضت اقتصادی پافشاری بیشتری کرد. در فرانسه نیز فشارهای واردشده بر بازار اوراق قرضه و بازار ارز، در پی برنامه انبساطی فرانسوا میتران، رئیسجمهور سوسیالیست، در سال ۱۹۸۱، به چرخشی ۱۸۰ درجهای در سیاستهای او در سال ۱۹۸۳ انجامید؛ زمانی که میتران سیاست تحریک مالی اقتصاد را کنار گذاشت و ریاضت اقتصادی و تعهد به نظام پولی اروپا را در پیش گرفت.
دولتهایی که از تاریخ درس نمیگیرند …
 دانلود از کافه بازار