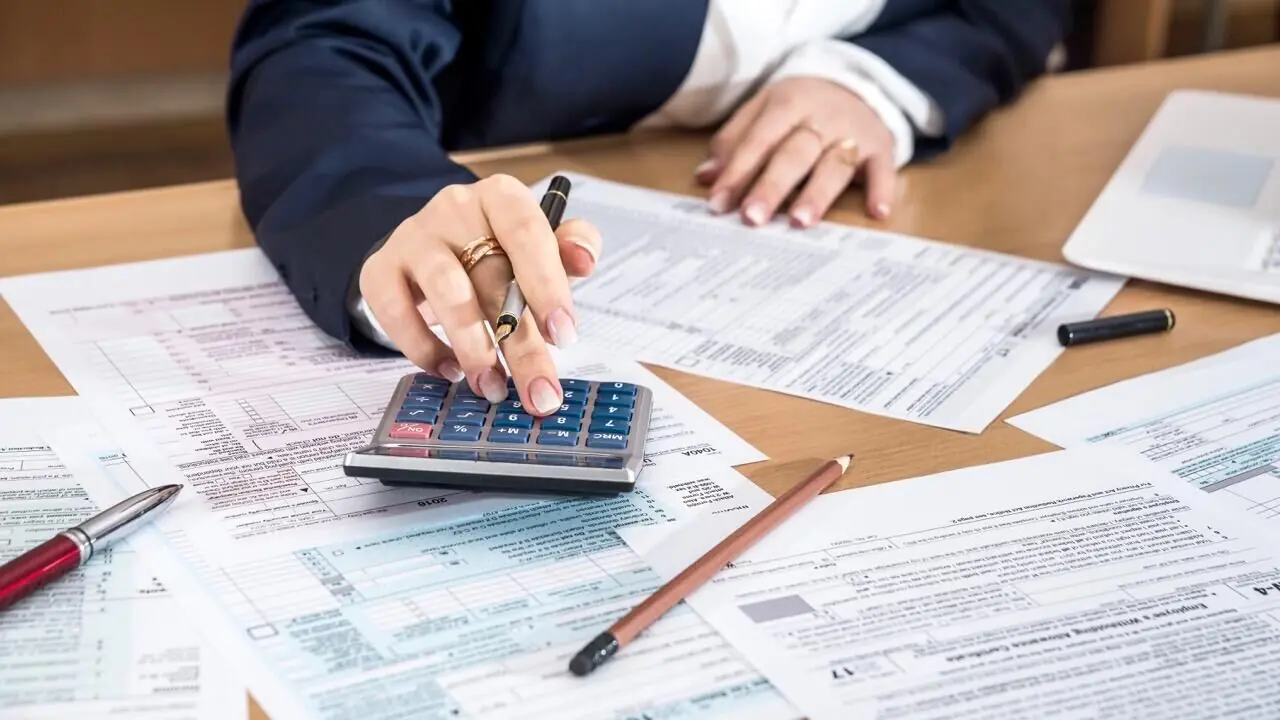
موحدی با اشاره به اختلافات تفسیری سالهای گذشته درباره نحوه محاسبه مالیات بر درآمد حقوق اظهار کرد: در برخی موارد، سازمان امور مالیاتی تفسیری درباره شمول مالیات بر بعضی مزایای رفاهی و انگیزشی داشت که بعدها با آرای دیوان عدالت اداری نقض شد. در نتیجه، برخی حقوقبگیران که کارفرمایان آنها بر اساس این تفاسیر از مزایای دریافتیشان مالیات کسر کرده بودند، ممکن است بیش از میزان قانونی مالیات پرداخت کرده باشند.
وی افزود: در همین راستا، سازمان امور مالیاتی سازوکاری برای بازگرداندن مبالغ اضافهدریافتشده طراحی کرده و بخشنامه مربوط به این موضوع نیز صادر شده است. درخواست استرداد از اداره مالیاتی محل سکونت
سخنگوی سازمان امور مالیاتی کشور درباره نحوه ثبت درخواست استرداد مالیات توضیح داد: برای تسهیل امور حقوقبگیران، نیازی نیست افراد به اداره امور مالیاتی محل فعالیت کارفرمای خود مراجعه کنند؛ بلکه میتوانند درخواست کتبی خود را به نزدیکترین اداره امور مالیاتی به محل سکونت آنها ارائه دهند.
موحدی ادامه داد: درخواست افراد در اداره مالیاتی مربوطه بررسی میشود و در صورت احراز اضافهپرداختی، مبلغ قابل استرداد محاسبه و به مؤدی پرداخت خواهد شد. البته اگر فرد بابت فعالیت شغلی دیگری بدهی مالیاتی داشته باشد، این بدهی از مبلغ قابل استرداد کسر میشود و مابقی به وی پرداخت خواهد شد.
وی با اشاره به اینکه این موضوع لزوماً شامل همه حقوقبگیران نمیشود، گفت: بخشی از حقوقبگیران اساساً مشمول مالیات نبودهاند و در برخی موارد نیز اضافهپرداختی یا اشتباه در محاسبه مالیات رخ نداده است؛ بنابراین، نمیتوان گفت همه حقوقبگیران مشمول این فرایند هستند. …
 دانلود از کافه بازار