بازار

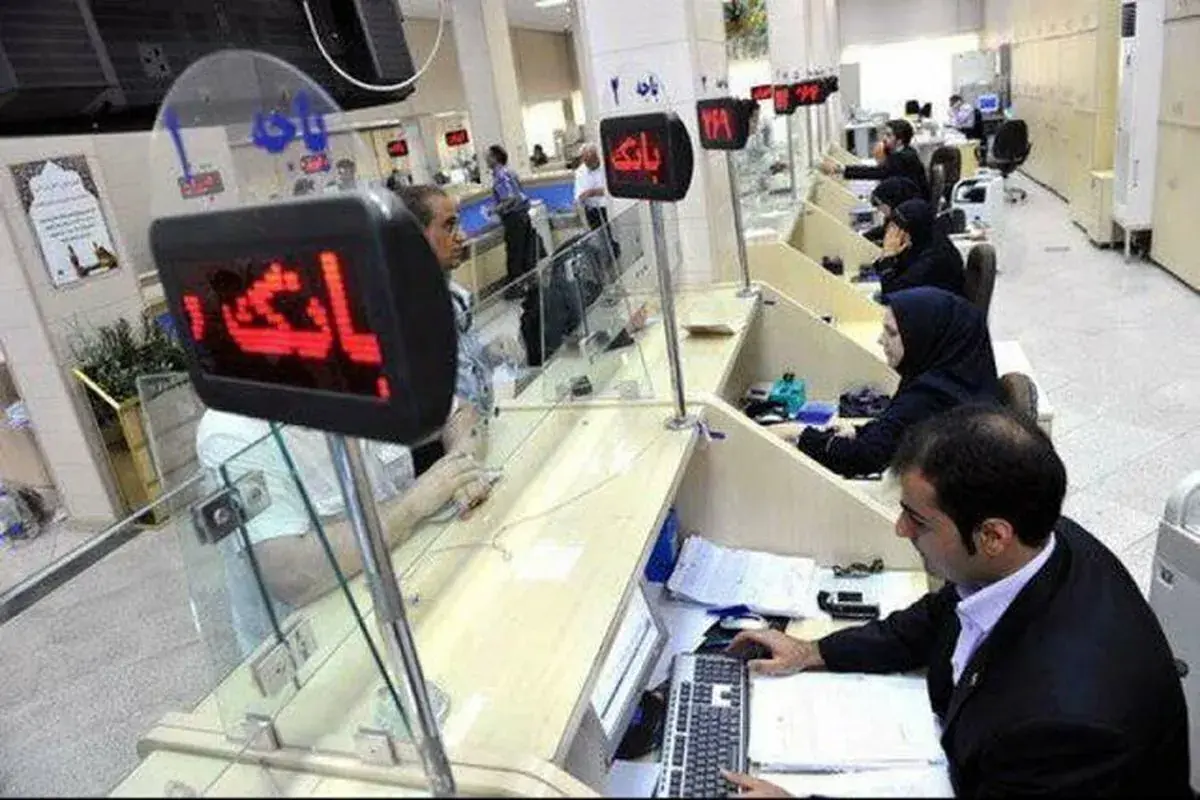
این روزها یکی از دغدغههای جدی و نگرانکننده مردم، تأخیرهای مکرر در انتقال وجوه نقد بین بانکها، بهویژه در سامانههای ساتنا و پایا است؛ موضوعی که شاید در نگاه برخی مدیران صرفاً یک مسئله فنی، اجرایی یا ناشی از محدودیتهای بانکی و سیاستهای کنترلی تلقی شود، اما در زندگی واقعی مردم، گاهی به بهای از دست رفتن فرصتها، برهم خوردن تعهدات، خسارتهای مالی و حتی به خطر افتادن جان انسانها تمام میشود.
بیایید کمی از پشت میزهای مدیریتی فاصله بگیریم و به زندگی روزمره مردم نگاه کنیم.
مردی را تصور کنید که برای خرید داروی ضروری یا تأمین هزینه درمان یکی از عزیزانش، منتظر واریز وجهی است که از حساب خود در بانکی دیگر انتقال داده است. بیماری که ساعتها و شاید روزها در انتظار تأمین هزینه درمان میماند. خانوادهای که انجام یک معامله ضروری را به انتقال بهموقع وجه موکول کرده است. خریدار و فروشندهای که در دفترخانه اسناد رسمی، برای انتقال مالکیت و انجام تعهدات قانونی حاضر شدهاند، اما به دلیل نرسیدن وجه به حساب ذینفع، معامله متوقف میشود و اعتماد طرفین خدشهدار میگردد.
در چنین شرایطی، چه کسی پاسخگوی خسارت، نگرانی، بیاعتمادی و فرصتهای ازدسترفته مردم است؟
مگر مردم در ناترازی بانکها، ضعف مدیریت منابع و مصارف، تصمیمات اعتباری نادرست، اضافهبرداشتها و مشکلات ساختاری برخی مؤسسات مالی نقشی داشتهاند که امروز باید هزینه تصمیمات و سیاستهای اصلاحی یا تنبیهی را از جیب آرامش و زندگی خود بپردازند؟
بیتردید بانک مرکزی بهعنوان نهاد سیاستگذار و ناظر پولی کشور، وظیفه دارد برای صیانت از سلامت نظام بانکی، با بانکهای ناتراز برخورد کند و انضباط پولی را برقرار سازد. هیچکس منکر ضرورت نظارت، اصلاح ساختار بانکی و برخورد با تخلفات نیست؛ اما پرسش اساسی اینجاست:
چرا باید هزینه اصلاح ناترازی بانکها را مردم عادی بپردازند؟
اگر بانکی دچار مشکل است، اگر مدیری در انجام وظایف خود کوتاهی کرده، اگر ساختار مالی مؤسسهای با ناترازی مواجه شده است، چرا باید شهروندی که هیچ نقشی در این مشکلات نداشته، برای انتقال پول متعلق به خود، ساعتها و روزها سرگردان باشد؟
بیشتر بخوانید: تورم ۴۲ درصدی و سقوط قدرت خرید وامها …