بازار

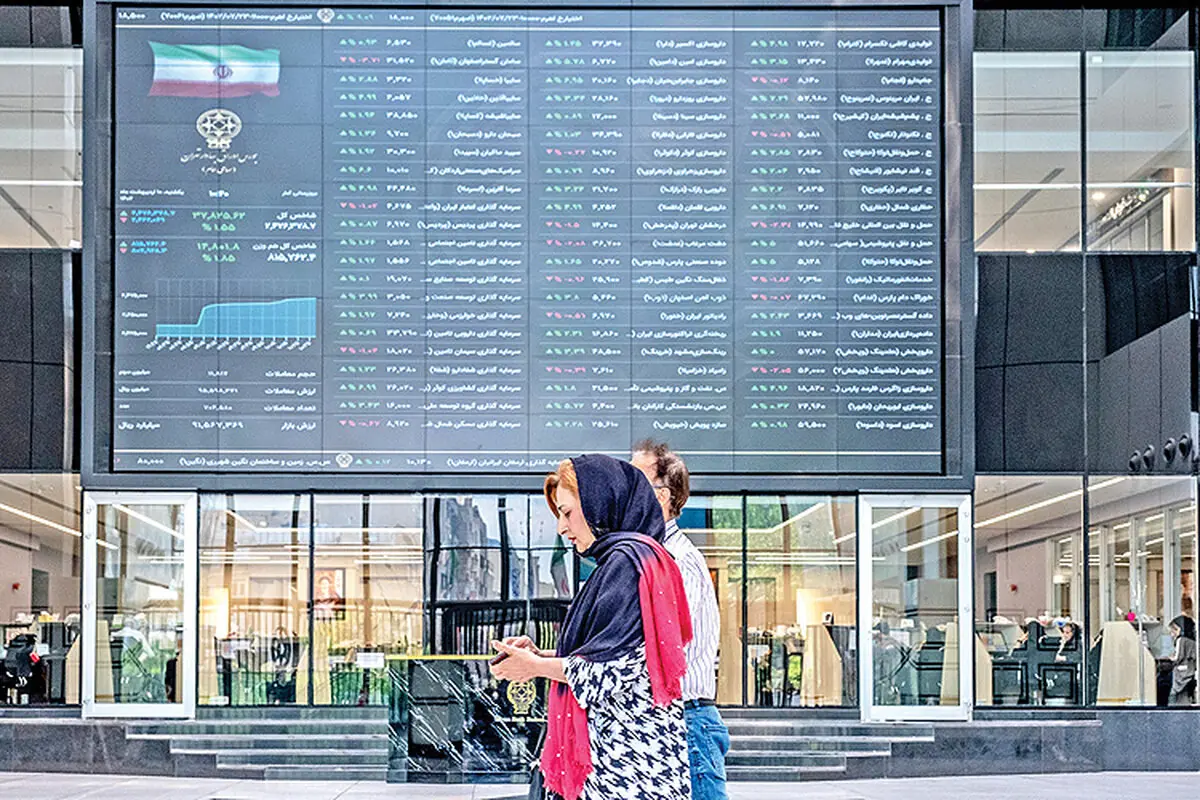
نرخ بهره بینبانکی، نرخی است که بانکها بر مبنای آن بهصورت کوتاهمدت و عمدتا برای تامین نیازهای نقدینگی خود از یکدیگر اعتبار دریافت میکنند. این نرخ که پیشتر در محدوده ۲۳ تا ۲۴درصد قرار داشت، در پی رویکرد بانک مرکزی برای واقعیسازی نرخهای بازار پول، به حدود ۳۴درصد افزایش یافته است. بدیهی است رشد نرخ بهره بینبانکی میتواند هزینه تامین مالی در شبکه بانکی را افزایش دهد و از این مسیر بر فعالیت بنگاههای اقتصادی اثر بگذارد. با این حال، بررسی شرایط فعلی بازار سرمایه نشان میدهد که افزایش این نرخ به معنای شکلگیری فشار جدید بر ارزشگذاری سهام نیست.
نکته مهم در تحلیل اثر نرخ بهره بر بازار سهام، توجه به نرخ بازده اوراق بدهی است. در شرایط فعلی، نرخ بازده اوراق خزانه اسلامی در سطوح بالاتر از ۴۰درصد تثبیت شده و از آنجا که بازار سهام در فرآیند ارزشگذاری و تخصیص سرمایه، بیش از نرخ بهره بینبانکی تحت تاثیر بازده اوراق بدون ریسک قرار میگیرد، به نظر میرسد بخش قابلتوجهی از افزایش نرخهای بهره پیشتر در قیمت سهام منعکس شده باشد. به بیان دیگر، زمانی که سرمایهگذاران امکان کسب بازدهی بیش از ۴۰درصد از طریق اوراق بدهی را دارند، این نرخ به یکی از مهمترین معیارهای مقایسه بازده مورد انتظار سهام تبدیل میشود. بنابراین، افزایش نرخ بینبانکی به ۳۴درصد، تا زمانی که به افزایش بیشتر بازده اوراق بدهی منجر نشود، ممکن است اثر افزایشی چندانی بر نرخ تنزیل مورد استفاده سرمایهگذاران نداشته باشد. …