بازار

حملات پهپادی و تنشهای نظامی بارگیری را مختل کرده و تاخیرها هزینه انتظار را بالا بردهاند. برای فهمیدن اینکه اوضاع چقدر جدی است، کافی است کرایه را به ازای هر بشکه حساب کنیم. هر تن نفت خام حدود ۷.۳بشکه است. پس اجاره یک تانکر ۱۰۰ هزار تنی از بالتیک به هند، حدود ۲۳میلیون دلار تمام میشود، یعنی نزدیک ۳۱دلار برای هر بشکه. تانکر بزرگتری که از دریای سیاه راهی هند میشود، حدود ۳۰میلیون دلار میگیرد و این هم حدود ۲۹دلار برای هر بشکه میشود. این ارقام با برآورد منابع، یعنی حدود ۳۰دلار برای هر بشکه، همخوان است. این هزینه نسبت به سپتامبر که حدود ۲۰دلار بود، تقریبا یکسوم یا نیمبرابر بیشتر شده است. به همین دلیل کرایه دیگر هزینهای فرعی نیست و بخش بزرگی از قیمت نهایی نفت را میسازد. نشانه دیگر، نرخ حمل از دریای سیاه به مدیترانه است که با شاخصی به نام «ورلداسکیل» سنجیده میشود. این شاخص در اوایل ماه نزدیک هزار بود و حالا حدود ۹۵۲ است. افت جزئی است و این یعنی بازار هنوز در وضعیت بحرانی مانده است. برندگان و بازندگانکرایه بالا …
روزنامه دنیای اقتصاد / ۱۴۰۵/۰۸/۱۰
کرایه حمل؛ کابوس نفت روسی
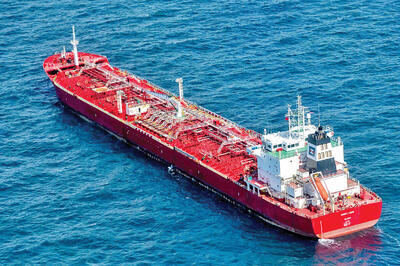
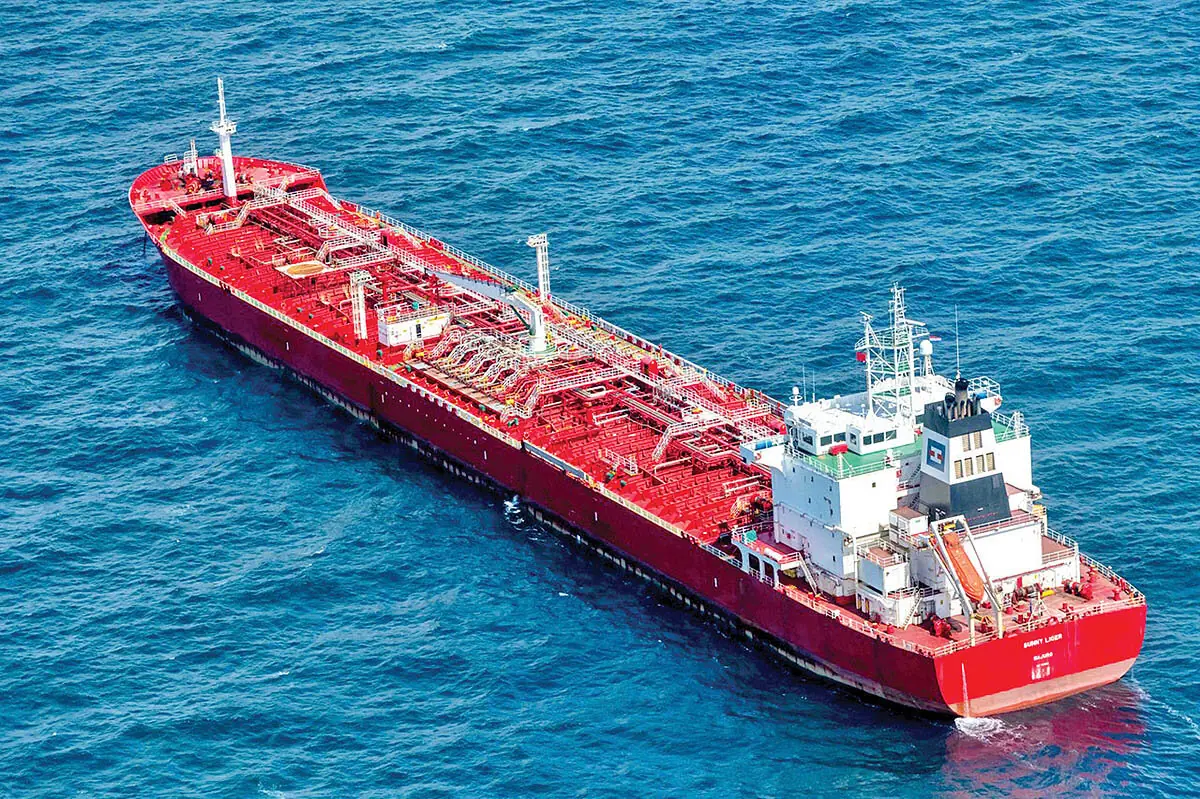
دنیایاقتصاد: نفت روسیه به بازار میرسد، اما هزینه رسیدنش هر هفته گزافتر میشود. از پایان اکتبر، کرایه حمل نفت از بنادر غربی روسیه به هند به بالاترین سطح تاریخی خود رسیده است. به گفته سه منبع فعال در بازار نفت و کشتیرانی، حمل هر بشکه نفت اورال به هند اکنون حدود ۳۰دلار یا بیشتر هزینه دارد؛ درحالیکه این رقم در سپتامبر نزدیک ۲۰دلار بود. اجاره یک تانکر آفراماکس از بالتیک تا غرب هند به حدود ۲۳میلیون دلار برای یک سفر یکطرفه رسیده، یعنی نزدیک به دوبرابر ماه قبل. در دریای سیاه، اجاره یک سوئزمکس برای همین مقصد از حدود ۱۹میلیون دلار به رکورد ۳۰میلیون دلار جهش کرده است.
این بخش بهصورت خودکار گردآوری شده است. برای مطالعه کامل خبر، به منبع اصلی مراجعه کنید.
پشت این اعداد سه واقعیت قرار دارد: تحریمهای غربی مسکو را به مسیرهای دور و پرهزینه آسیا رانده، تانکر در دسترس کم شده و حملات پهپادی بارگیری در دریای سیاه را مختل کرده است. در واقع بحران کرایه نفت روسیه حاصل یک عامل واحد نیست. سه فشار همزمان روی یک زنجیره لجستیک ناپایدار جمع شدهاند. نخست، تحریمهای غرب بازار اروپا را از دست مسکو گرفتهاند. نفتی که پیشتر در چند روز به پالایشگاههای اروپایی میرسید، امروز باید از بندرهای بالتیک و دریای سیاه راهی هند و چین شود. مسیر بالتیک تا غرب هند با گذر از کانال سوئز و دریای سرخ دهها روز زمان میبرد. هر روز اضافه دریایی یعنی اجاره بیشتر کشتی، سوخت و بیمه بیشتر. دوم، ناوگان در دسترس محدود شده است. بخشی از تانکرهایی که جنگ و تحریم از مدار بازار رسمی خارج کردهاند به «ناوگان سایه» رفتهاند. بخشی دیگر بهدلیل ریسک بیمهای و اعتباری از بارگیری در دریای سیاه سر باز میزنند. وقتی عرضه کشتی کم و تقاضای جهانی قوی باشد، مالک کشتی قدرت چانهزنی دارد و مالکان کشتی حاضر به دادن تخفیف نیستند. سوم، دریای سیاه از تابستان به منطقهای پرخطر تبدیل شده است.