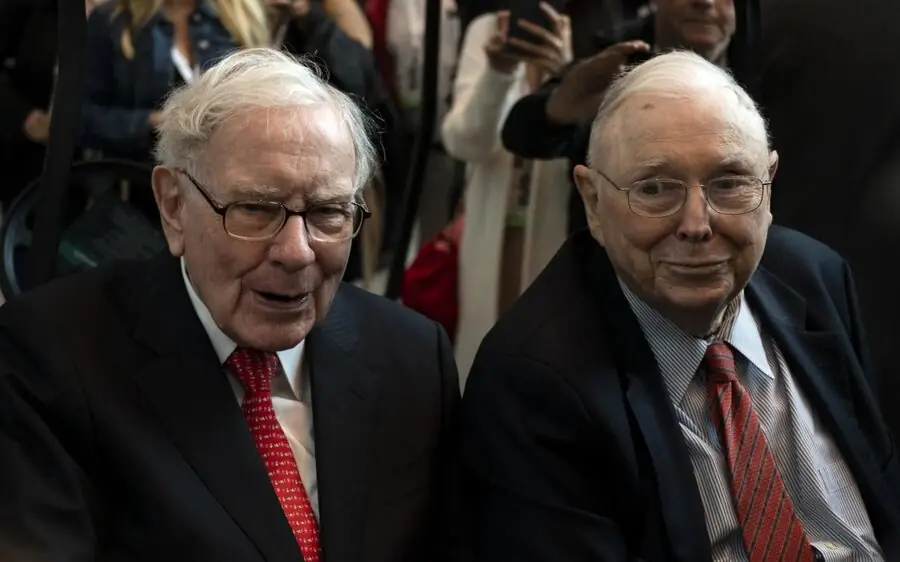
بسیاری از سرمایهگذاران امروز، با ظهور هوش مصنوعی، همان تجربه را دوباره از سر میگذرانند. وارن بافت که اوایل سال جاری از ریاست هیاتمدیره شرکت برکشایر هاتاوی کنارهگیری کرد و چارلی مانگر که در سال ۲۰۲۳ درگذشت، طبیعتاً دیگر نمیتوانند نمونههایی فعال برای سرمایهگذاران باشند. با این حال، نحوه عبور آنها از انقلاب فناوری پیشین و نتایجی که تصمیمهایشان پس از گذشت سالها به همراه داشت، درسهای ارزشمندی در اختیار ما قرار میدهد.
مشکل اصلی بافت و مانگر این بود که فعالیت آنها بر کسب بازدهی بالاتر از بازار استوار بود، هدفی که تحقق آن در اواخر دهه ۱۹۹۰، بدون سرمایهگذاری در سهام شرکتهای فناوری و بهویژه شرکتهای مرتبط با اینترنت، تقریباً غیرممکن به نظر میرسید. اما آنها نیز مانند بیشتر سرمایهگذاران، برنامهنویس یا مهندس نبودند. همانطور که خودشان صادقانه اعتراف میکردند، درک کاملی از تحولات جاری و مسیری که این فناوری در پیش گرفته بود، نداشتند. بنابراین، از سرمایهگذاری در شرکتهای اینترنتی صرفنظر کردند. نتیجه نیز قابل پیشبینی بود. در دوران رونق شرکتهای اینترنتی یا حباب داتکام، عملکرد بازار سهام و بهویژه بخش فناوری، بهمراتب بهتر از سهام برکشایر هاتاوی بود.
وفاداری به شرکتهای سودآور بهجای دنبال کردن تب فناوری
بافت و مانگر در مقابل، تصمیم گرفتند به راهبرد همیشگی خود وفادار بمانند، یعنی سرمایهگذاری در شرکتهایی با فعالیت باثبات و سودآوری بالا. این رویکرد عملاً شرکتهای اینترنتی را از گزینههای سرمایهگذاری آنها حذف میکرد و در عوض، شرکتهای باسابقهای مانند امریکن اکسپرس، کوکاکولا، فردی مک، گایکو، ژیلت و ولز فارگو را در اولویت قرار میداد. البته سهام این شرکتها ارزان نبود. شرکتهای باکیفیت بهندرت با قیمتهای پایین معامله میشوند. …
 دانلود از کافه بازار