بازار
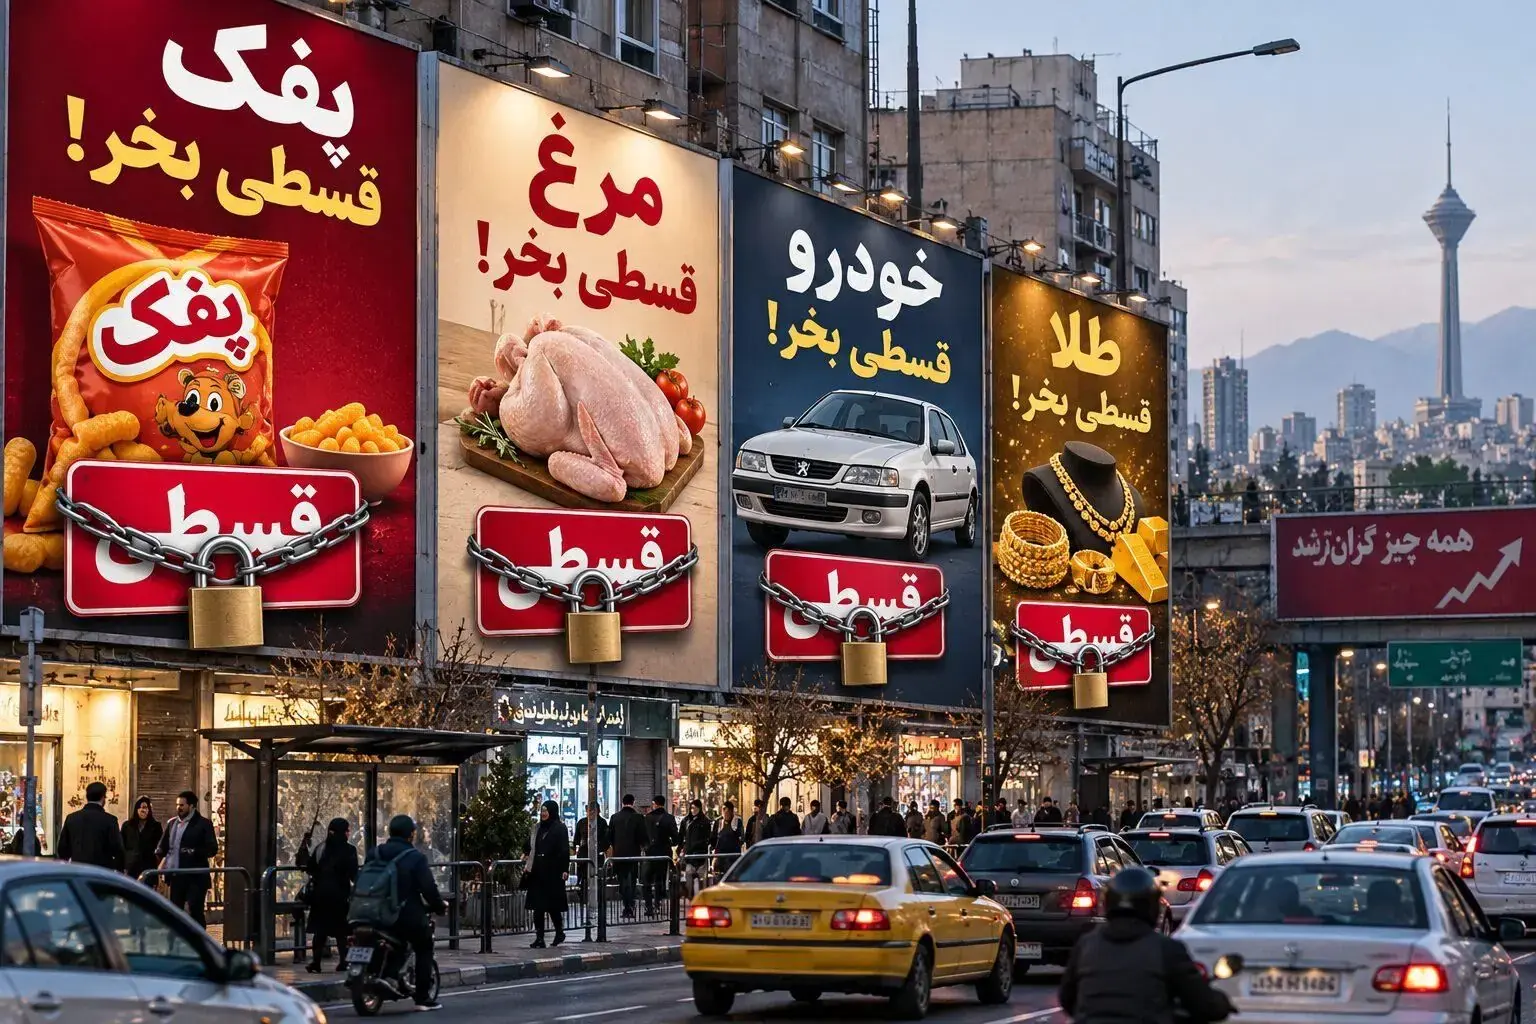
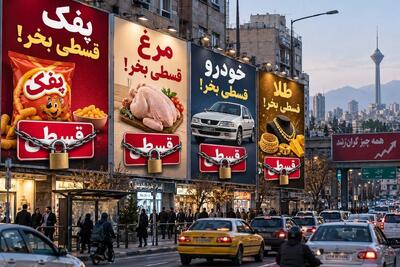
تا همین چند روز پیش، شهر را با یک وعده بزرگ محاصره کرده بودند: پول نداری؟ قسطی بخر! بیلبوردها از خرید طلا و سفر قسطی میگفتند، تبلیغات فروشگاهها برای خرید اعتباری صف میکشیدند و پلتفرمها هم راهی تازه برای خرجکردن پولی پیدا کرده بودند که مردم هنوز به دست نیاوردهاند. انگار قرار بود با چند قسط و چند کلیک، فاصله میان جیب خالی و ویترینهای پُر را پُر کنند.
اما حالا از بازار خبر دیگری به گوش میرسد؛ ظاهراً خودِ خرید قسطی هم دارد به بنبست میرسد. مردم دیگر فقط مشتریان ناتوان از خرید نقدی نیستند؛ بخشی از آنها حتی نمیتوانند زیر بار یک قسط تازه بروند.
این دیگر رکود معمول بازار نیست؛ جایی است که فروشنده هرچه راه پرداخت را آسانتر میکند، باز هم مشتری توان ورود به معامله را ندارد. اول پول نداشتیم، حالا قسط هم نداریم!
ماجرا را باید از همینجا فهمید. وقتی قیمت کالاها از درآمد خانوارها جلو میزند، خرید نقدی عقب مینشیند و فروش اقساطی به میدان میآید. فروشنده امیدوار است مشتری را از دست ندهد و خریدار هم امیدوار است با تقسیم هزینه، بالاخره بتواند چیزی بخرد. اما این راهحل یک پیشفرض ساده دارد و آن اینکه مشتری باید در ماههای آینده پولی برای پرداخت داشته باشد! وقتی درآمد صرف اجاره خانه، خوراک، قبضها، رفتوآمد و هزینههای ضروری میشود، دیگر تفاوت چندانی ندارد که فروشنده قیمت را یکجا مطالبه کند یا در چند قسط. مسئله این است که پولی باقی نمانده تا بتوان آن را به آینده حواله داد.
به زبان ساده، بازار با مشتریانی روبهروست که هنوز نیاز دارند، هنوز ویترینها را نگاه میکنند، هنوز قیمت میپرسند؛ اما میان خواستن و خریدن، دیواری به نام ناتوانی مالی کشیده شده است. حتی پیشنهادهای اقساطی هم اگر از توان پرداخت ماهانه مردم خارج باشند، چیزی جز یک امکان روی کاغذ نیستند. بیلبوردها مردم را بدهکارتر میخواستند، اما... …