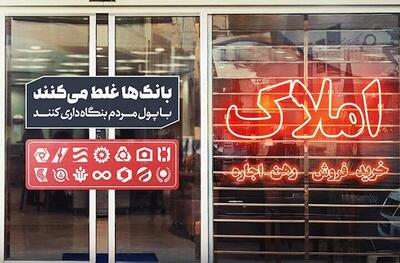
ضربالاجل ۹ ماهه بانک مرکزی برای واگذاری املاک و شرکتهای مازاد، شمارش معکوس برای پایاندادن به ناترازی بانکی است.
این بخش بهصورت خودکار گردآوری شده است. برای مطالعه کامل خبر، به منبع اصلی مراجعه کنید.
به گزارش خبرنگار مهر، ورود بانکها به حوزه ملکداری، انباشت مستغلات و مالداری در سالهای گذشته، منابع حیاتی شبکه بانکی را از کارکرد اصلی خود که همان تجهیز و تخصیص بهینه منابع برای حمایت از تولید، تأمین سرمایه در گردش بنگاههای اقتصادی و تسهیل مبادلات خرد و کلان مردم است، به شکلی بنیادین منحرف کرده است. وقتی نقدینگی عظیمی از سپردههای عمومی به جای هدایت به خطوط تولید کارخانهها، صنایع دانشبنیان، کشاورزی مدرن و بخشهای پیشران اقتصاد در پروژههای پرطمطراق ساخت مجتمعهای تجاری بزرگ، مالهای پرزرقوبرق، برجهای اداری و مسکونی لوکس یا صدها قطعه زمین بایر و رهاشده حبس و منجمد میشود، چرخه سالم تأمین مالی در جامعه مختل میگردد. نتیجه عینی چنین وضعیتی این است که بخش واقعی اقتصاد برای دریافت اندک تسهیلات سرمایه در گردش با صفهای طولانی، بهانهتراشیهای مکرر و کمبود آشکار منابع روبهرو میشود؛ در حالی که صدها هزار میلیارد تومان از ثروتهای ملی در دیوارهای بتنی و ترازنامههای حبسشده خاک میخورد.
این فرآیند معیوب، بانکها را از «واسطهگران وجوه» به «سفتهبازان زمین و مستغلات» بدل کرده است؛ تاجرانی که نه بر پایه مدیریت ریسک اعتباری و بهرهوری، بلکه از طریق تورم انتظاری زمین و ملک به ثبت سودهای موهوم و ثبت ارزش اسمی داراییها برای سرپوش گذاشتن بر زیانهای عملیاتی خود امید بستهاند. این نوع انجماد دارایی نهتنها جریان گردش پول را به شدت کاهش داده، بلکه قدرت وامدهی شبکه بانکی را ساقط کرده است. داراییهای غیرمولد و منجمد، برخلاف ادعای مدیران بانکی مبنی بر حفظ ارزش سرمایه در برابر تورم، سمیترین اقلام در دفاتر مالی به شمار میآیند، زیرا این داراییها هیچ سود نقدی تولید نمیکنند اما بانک ناچار است برای حفظ سپردههای جاری و پیشگیری از خروج نقدینگی، سودهای قطعی و بالایی به سپردهگذاران پرداخت کند. حاصل این ناترازی ساختاری، ناتوانی بانکها در تأمین جریان نقدینگی، اضافهبرداشت از منابع بانک مرکزی و خلق پول پرقدرتی است که به صورت مستقیم موتور تورمهای سنگین و کاهش ارزش پول ملی را در جامعه تغذیه میکند.
خسارت پنهان بنگاهداری بانکی به اقتصاد و تولید …


 دانلود از کافه بازار