بازار

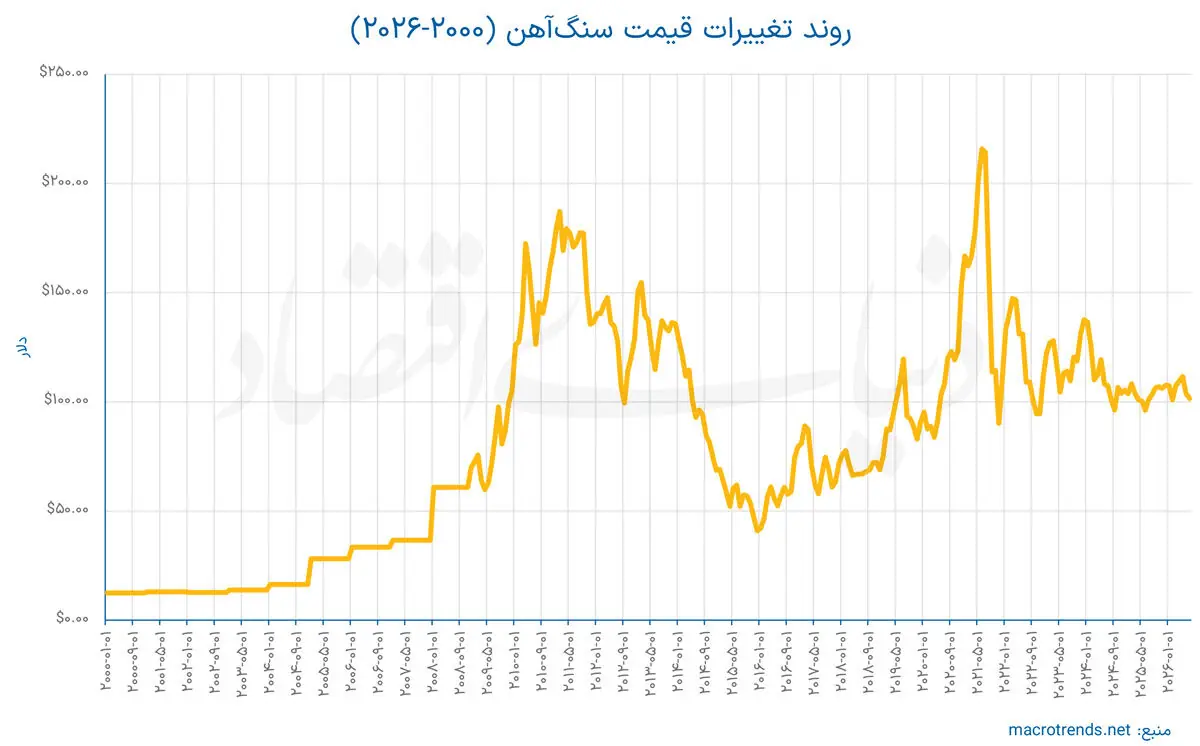
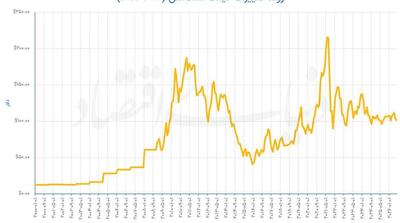
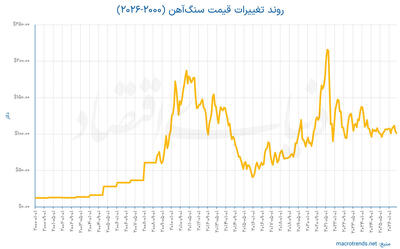
تا پیش از دهه ۲۰۰۰، قیمت جهانی سنگآهن عمدتا از طریق مذاکرات سالانه میان شرکتهای معدنی برزیلی و استرالیایی و فولادسازان ژاپنی تعیین میشد. این مذاکرات محرمانه، مبنای قراردادهای یکساله تجارت جهانی بود و قیمت حاصل از آن بهعنوان قیمت مرجع شناخته میشد. اما رشد سریع صنعت فولاد چین، بهتدریج کارآیی این نظام را زیر سوال برد. در اوایل دهه ۲۰۰۰، افزایش تقاضای چین به حدی رسید که خریداران این کشور برای تامین مواد اولیه ناچار بودند فراتر از قراردادهای سنتی به دنبال محمولههای جدید بگردند. هند در این دوره به تامینکنندهای انعطافپذیر تبدیل شد. صادرات سنگآهن هند از ۴۲میلیون تن در سال ۲۰۰۳ به ۱۲۰میلیون تن در سال ۲۰۰۹ رسید؛ هرچند پس از برخورد دولت هند با فساد، این روند بهشدت معکوس شد.
در همین زمان، شرکت برزیلی واله و دو غول استرالیایی، ریوتینتو و بیاچپی، جایگاه خود را در بازار تقویت کردند. رشد اقتصادی چین که از ۱۰ درصد فراتر رفته بود، تقاضا برای فلزات و مواد معدنی را افزایش داد و شرکتهای بزرگ را به گسترش ظرفیت تولید سوق داد. در مذاکرات قیمت مرجع سال ۲۰۰۵، قیمت سنگآهن ۷۱.۵درصد افزایش یافت و به ۲۸.۱۱ دلار در هر تن رسید. چین بهسرعت جای ژاپن را بهعنوان بازیگر تعیینکننده بازار گرفت. تولید فولاد این کشور در سال ۲۰۰۵ برای نخستینبار از ۳۰۰میلیون تن عبور کرد و رونق ساختوساز و بازار مسکن، نیاز به مواد اولیه را افزایش داد. با وجود این، قیمت قراردادی همچنان کمتر از ۴۰ دلار بود و واردکنندگان چینی گاه برای تامین محمولهها تا سه برابر قیمت مرجع هزینه میکردند. شکاف میان قیمت قراردادی و قیمت واقعی بازار، نشانهای از پایان تدریجی نظم سنتی بود. بحران مالی و تغییر قواعد قیمتگذاری …