در بازار سهام، معمولا رشد درآمد فروش و سود خالص بهعنوان نشانههایی از بهبود عملکرد شرکتها مورد توجه قرار میگیرد. با این حال، صورت سود و زیان تنها بخشی از وضعیت اقتصادی بنگاه را نشان میدهد. در نظام حسابداری تعهدی، درآمد حتی پیش از دریافت وجه نقد شناسایی میشود و هزینهها نیز ممکن است با زمان پرداخت آنها فاصله داشته باشند. بنابراین، ممکن است شرکتی فروش بیشتری ثبت کند، حاشیه سود خود را حفظ کند و در نهایت سود خالص بالاتری بهدست آورد؛ اما بخش مهمی از منابع آن همچنان در مطالبات از مشتریان یا موجودی انبار محبوس باشد.
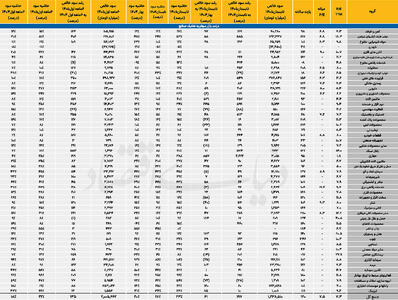
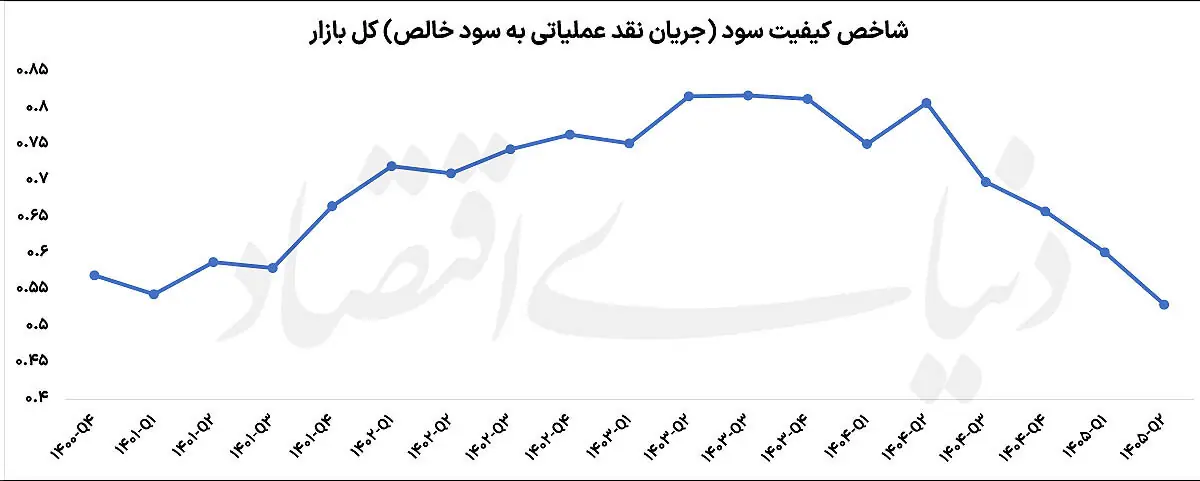
نسبت جریان نقد عملیاتی به سود خالص از همین زاویه اهمیت پیدا میکند. این نسبت نشان میدهد چه میزان از سود شناساییشده شرکت با جریان نقد حاصل از فعالیت اصلی آن پشتیبانی میشود. این فاصله به معنای ضعف عملکرد یا دستکاری سود نیست؛ اما اگر برای چند دوره تداوم پیدا کند، میتواند نشانهای از دشواری در وصول مطالبات، افزایش نیاز به سرمایه در گردش یا تغییر نامطلوب در چرخه عملیاتی شرکت باشد.
در اقتصاد ایران، این موضوع بهدلیل ساختار تامین مالی بنگاهها اهمیت بیشتری دارد. بسیاری از شرکتها برای تامین سرمایه در گردش به تسهیلات بانکی متکی هستند و طولانیشدن چرخه تبدیل مواد اولیه به محصول و سپس دریافت وجه فروش، هزینه مالی آنها را افزایش میدهد. به همین دلیل، شرکتی که سود حسابداری مناسبی دارد؛ اما جریان نقد عملیاتی ضعیفی ایجاد میکند، ممکن است برای پرداخت بدهی، خرید مواد اولیه یا اجرای برنامههای توسعهای به استقراض بیشتری نیاز داشته باشد. پژوهش انجامشده درباره شرکتهای تولیدی پذیرفتهشده در بورس تهران نیز ارتباط مدیریت سرمایه در گردش و عملکرد بنگاهها را مورد تاکید قرار داده است. ورود جریان نقد به زنجیره فولاد
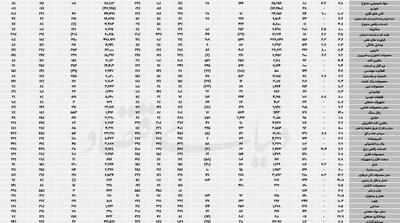
در میان صنایع بزرگ بازار سرمایه، فلزات اساسی از موقعیت مناسبتری در شاخص کیفیت سود برخوردارند. ماهیت فعالیت بسیاری از شرکتهای این گروه، بهویژه تولیدکنندگان بزرگ فولاد و فلزات پایه، با فروش محصولات استاندارد، بازارهای صادراتی و امکان عرضه در بورس کالا همراه است. این ویژگیها در مقایسه با صنایعی که فروش آنها به شبکههای توزیع گسترده یا خریداران دولتی وابسته است، میتواند به شفافیت بیشتر جریان فروش و امکان مدیریت بهتر وصول مطالبات کمک کند. …
 دانلود از کافه بازار