بازار

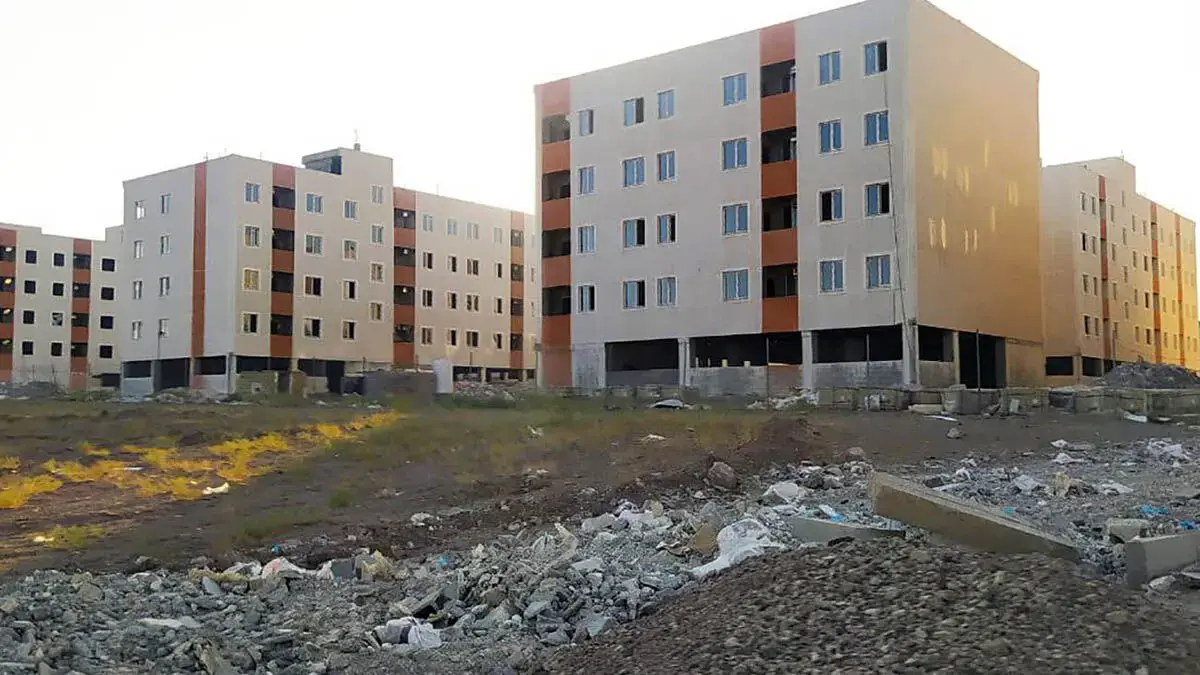
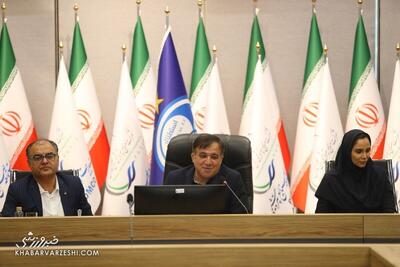
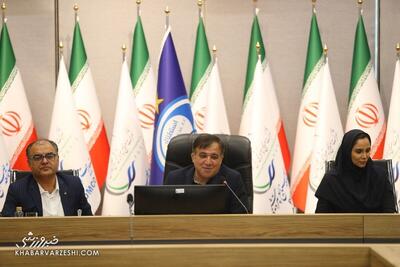
مختاری در بخشی از این نشست اعلام کرده است که بر اساس قانون جهش تولید مسکن، بانکها مکلف بودهاند ۲۰ درصد از تسهیلات خود را به نهضت ملی مسکن اختصاص دهند و در صورت عدم ایفای این تعهد، مشمول جریمه مالیاتی شوند. به گفته او، آخرین آمار در اختیارش نشان میدهد مجموع این جریمهها به حدود ۳۶۰ همت رسیده، اما «ریالی از این رقم هنوز به صندوق پرداخت نشده است».
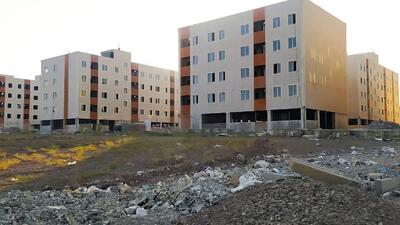
این اظهارات در شرایطی مطرح میشود که تأمین مالی یکی از اصلیترین گرههای اجرای نهضت ملی مسکن و خانهدار شدن متقاضیان است. بانکهایی که قرار بود بخشی از بار مالی این طرح را بر عهده بگیرند، به گفته رئیس هیأت عامل صندوق، نهتنها به تعهدات خود عمل نکردهاند، بلکه جریمه ناشی از عدم اجرای قانون نیز تاکنون به منبع مالی صندوق تبدیل نشده است.
اما سؤال اساسی اینجاست: اگر قانون برای تخلف بانکها جریمه تعیین کرده و میزان این جریمهها نیز به صدها هزار میلیارد تومان رسیده، چرا هنوز امکان وصول آن فراهم نشده است؟ آیا مشکل صرفاً به عدم پرداخت بانکها بازمیگردد یا سازوکار اجرایی و نظارتی لازم برای وصول این مبالغ وجود ندارد؟ و مهمتر از همه، مسئولیت پیگیری و پاسخگویی درباره سرنوشت این منابع بر عهده کدام دستگاه است؟
نکته قابل تأمل آن است که مختاری در همین نشست از محدودیت منابع صندوق ملی مسکن سخن گفته و تأکید کرده است که منابع این صندوق بهتنهایی پاسخگوی نیازهای گسترده بخش مسکن نیست. او منابع صندوق را به «باتری استارت» تشبیه کرده که قرار است حرکت اولیه را ایجاد کند و زمینه ورود سایر منابع مالی، از جمله تسهیلات بانکی و آورده مردم، را فراهم آورد.
این تشبیه اگرچه از منظر تعریف مأموریت صندوق قابل درک است، اما یک پرسش مهم را بیپاسخ میگذارد: وقتی یکی از منابع قانونی تأمین مالی صندوق، یعنی جریمه بانکهای متخلف، وصول نمیشود، چگونه میتوان انتظار داشت این نهاد نقش مؤثر خود را در تحرکبخشی به ساخت مسکن ایفا کند؟ …