ظاهر ماجرا امیدوارکننده و مدرن به نظر میرسد اما تجربه بیش از یک دهه قانونگذاری و دستورالعملنویسی نشان میدهد مشکل اصلی هرگز کمبود ابزار نبوده بلکه مشکل در اراده واقعی برای انجام این مهم در درون شبکه بانکی است. بنگاهداری؛ ریشهای که خشک نمیشود بنگاهداری بانکها همچنان یکی از ریشههای ساختاری ناترازی شبکه بانکی است، طی سالهای گذشته بانکها از دو مسیر اصلی صاحب حجم عظیمی از داراییهای غیربانکی شدند: تملک قهری وثایق تسهیلات معوق و سرمایهگذاریهای ارادی در شرکتها و پروژههای ساختمانی و املاک.
نتیجه این انباشت، تبدیل شدن بخشی از شبکه بانکی به هلدینگهای چندرشتهای است که به جای تمرکز بر واسطهگری وجوه، مالک و مدیر شرکتهای دارو، صنعت، ساختمان و پروژههای نیمهتمام شدهاند. نتیجه این رویکرد حبس شدن منابع سپردهگذاران، کاهش قدرت تسهیلاتدهی و افزایش ریسک نقدینگی و اعتباری است و این در حالی است که قانون رفع موانع تولید رقابتپذیر از سال ۱۳۹۴ بانکها را مکلف به واگذاری کرده و به موازات برنامه هفتم پیشرفت هم همین الزام را تکرار و تشدید کرد.
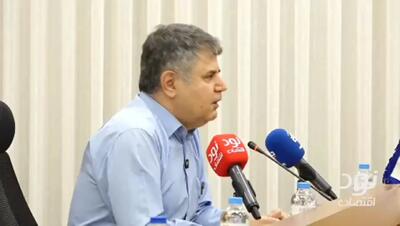
رئیسکل بانک مرکزی اخیرا و در گفتوگویی تلوزیونی اعلام کرد که بانکها حداکثر ۹ ماه فرصت دارند این داراییها را تعیینتکلیف کنند و در صورت تعلل، شرکت مدیریت داراییهای شبکه بانکی وارد عمل خواهد شد. با این حال آمارها و واقعیت میدانی نشان میدهد فاصله میان شناسایی صرف دارایی مازاد و تبدیل آن به نقد قابل استفاده همچنان بسیار عمیق است. مزایدههایی که خریدار ندارند نمونه روشن شکست روشهای سنتی مزایدههای اخیر بانک شهر است، در یکی از آخرین عرضهها از ۷۱ ملک تنها برای ۱۱ مورد پیشنهاد خرید ثبت شد و حدود ۸۵ درصد املاک بدون متقاضی ماندند.
این الگو در مزایدههای قبلی همین بانک و بسیاری از بانکهای دیگر هم تکرار شده و دلایل این ناکامی متعدد است: بسیاری از املاک مشکل حقوقی، ثبتی یا تصرف دارند. …
 دانلود از کافه بازار