بازار
بازار اوراق خزانه آمریکا شاید بهتنهایی نتواند درباره نتیجه یک جنگ حکم صادر کند، اما میتواند هزینه اقتصادی سیاستهای دولت را بسیار دقیقتر از سخنرانیهای سیاسی نشان دهد. افزایش بازدهی اوراق بلندمدت، زمانی اهمیت بیشتری پیدا میکند که دولت آمریکا برای تأمین کسری بودجه و بازپرداخت بدهیهای خود، به انتشار مستمر اوراق نیاز دارد.
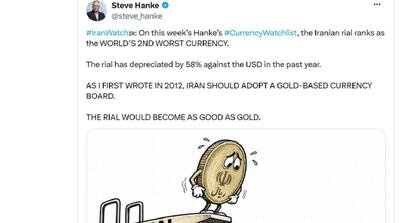
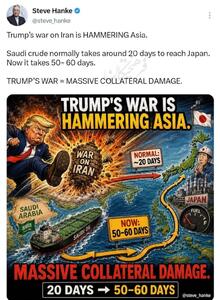
هشدارهای اخیر درباره وضعیت اوراق بلندمدت آمریکا نیز از همین منظر قابل توجه است. استیو هانکه، اقتصاددان آمریکایی، سالهاست نسبت به بازگشت «نگهبانان بازار اوراق» هشدار میدهد؛ سرمایهگذارانی که در برابر افزایش کسری بودجه و ریسکهای مالی، دیگر حاضر نیستند بدون مطالبه بازده بیشتر، بدهی بلندمدت دولت را نگهداری کنند. گلدمن ساکس نیز بر تداوم فشار بر بازدهی اوراق بلندمدت و ماندگاری ریسکهای مالی تأکید کرده است.
مسئله بنابراین لزوماً «نبود خریدار» نیست؛ مسئله این است که خریداران برای پذیرش ریسک بیشتر، قیمت بیشتری مطالبه میکنند. همین تغییر، از منظر اقتصاد کلان اهمیت زیادی دارد.ترامپ اما روایت دیگری ارائه میکند. او بارها از عملکرد مطلوب اقتصاد آمریکا، قدرت این کشور و پیروزی در جنگ سخن گفته و همزمان ایران را در آستانه فروپاشی تصویر کرده است.
در این روایت، آمریکا در مسیر پیروزی قرار دارد و هزینههای جنگ قابل کنترل است.اما بازار اوراق خزانه با روایت سیاسی حرکت نمیکند.سرمایهگذار به سخنرانی رئیسجمهور نگاه نمیکند؛ بلکه میپرسد دولت آمریکا در سالهای آینده چه میزان بدهی خواهد داشت، تورم در چه سطحی باقی میماند، نرخ بهره چه مسیری را طی خواهد کرد و برای تأمین مالی این حجم از بدهی، چه میزان سود باید پرداخت شود.از همین رو، هرچه ریسک تورمی و مالی افزایش یابد، بازار برای نگهداری اوراق بلندمدت، بازده بیشتری مطالبه خواهد کرد. جنگ چگونه هزینه خود را به بازار بدهی منتقل میکند؟ …