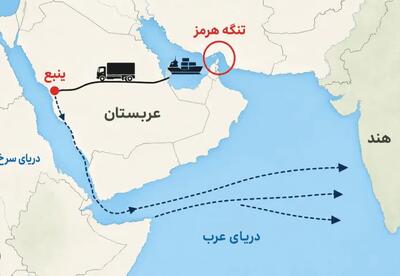
افت 5دلاری قیمت شاخص برنت از 102دلار به 97 دلار در بشکه در روز سهشنبه 30 سپتامبر در نگاه نخست میتواند نشانه فروکش کردن بحران هفتماهه خاورمیانه باشد، اما بازار نفت هنوز چنین پیامی نمیدهد. واشنگتن همزمان با بهبود جریان صادرات خلیج فارس، آماده آزادسازی تا ۴۰میلیون بشکه نفت از ذخایر راهبردی خود شده است؛ اقدامی که میتواند در کوتاهمدت فشار عرضه را کاهش دهد. با این حال، ذخایر راهبردی آمریکا اکنون به کمتر از ۲۸۴میلیون بشکه رسیده و به پایینترین سطح از سال۱۹۸۲ نزدیک شده است. در سوی دیگر، جریان فیزیکی نفت خاورمیانه واقعا بهبود یافته است. بانک گلدمنساکس صادرات نفت خلیج فارس را در هفته اخیر حدود ۲۳میلیون بشکه در روز، نزدیک به میانگین سال۲۰۲۵، برآورد کرده است. عربستان نیز پس از ازسرگیری فعالیت خط لوله شرق-غرب، بارگیری نفت از ینبع را دوباره آغاز کرده است. با این حال، شاخص برنت همچنان تحت تاثیر …
این بخش بهصورت خودکار گردآوری شده است. برای مطالعه کامل خبر، به منبع اصلی مراجعه کنید.
در ۳۰سپتامبر، قرارداد نوامبر برنت که همان روز سررسید میشود حدود ۱۰۲دلار معامله شد؛ درحالیکه قرارداد فعالتر دسامبر نزدیک ۹۷دلار بود. بنابراین بخشی از افت ظاهری قیمت، ناشی از جابهجایی قراردادهاست. مهمتر اینکه برنت همچنان در مسیر ثبت رشد ماهانه قابلتوجهی قرار دارد. به بیان ساده، بازار نفت همزمان دو واقعیت را قیمتگذاری میکند: عرضه در حال بازگشت است، اما بحران هنوز تمام نشده است. بخشی از فشار قیمت با بازگشت بشکههای خلیجفارس و عرضه ذخایر راهبردی کاهش یافته، اما بنبست دیپلماتیک تهران و واشنگتن، هزینه بالای حملونقل و کمبود فرآوردههایی مانند دیزل همچنان ریسک را بالا نگه داشتهاند. به همین دلیل، افت برنت را نمیتوان بهتنهایی نشانه پایان بحران دانست. پایان دیپلماسی؟
مهمترین عامل تعیینکننده در سمت تقاضای ریسک بازار، همچنان مذاکرات تهران و واشنگتن است. دونالد ترامپ گزارشهایی را که از آمادگی آمریکا برای ارائه تخفیف تحریمی به ایران در ازای اقدامات هستهای خبر میداد، رد کرده و گفته واشنگتن چنین پیشنهادی ارائه نکرده است. همزمان، قطر به تلاشهای میانجیگرانه خود ادامه میدهد و ایران نیز پاسخ آمریکا به طرح هفتروزه پیشنهادی خود را از طریق میانجیهای قطری دریافت کرده است. بنابراین، هنوز فاصله زیادی میان «گفتوگو» و «توافق» وجود دارد.
طرح ایران میتواند زمینه بازگشایی هرمز و بازگشت عادی کشتیرانی را فراهم کند؛ اما اختلاف اصلی همچنان بر سر ترتیب اجرای گامهای اعتمادساز است. برای بازار نفت، این تفاوت بسیار مهم است. معاملهگران میتوانند احتمال توافق را در قیمتها لحاظ کنند، اما تا زمانی که بازگشایی هرمز، کاهش محدودیتهای تجاری و بازگشت پایدار کشتیرانی بهطور رسمی و عملی اتفاق نیفتاده باشد، ریسک عرضه از بین نمیرود. به همین دلیل است که حتی با وجود بهبود جریان نفت، بازار همچنان نسبت به خبرهای دیپلماتیک واکنش شدید نشان میدهد. انتقال بحران از نفت به دیزل …


 دانلود از کافه بازار