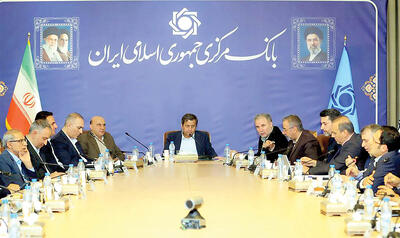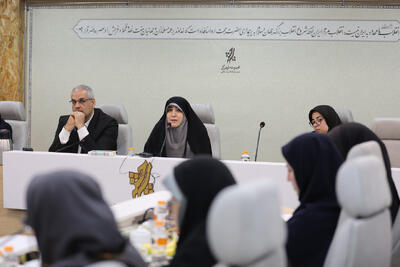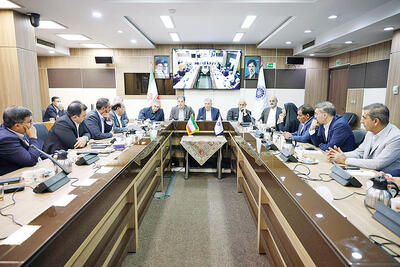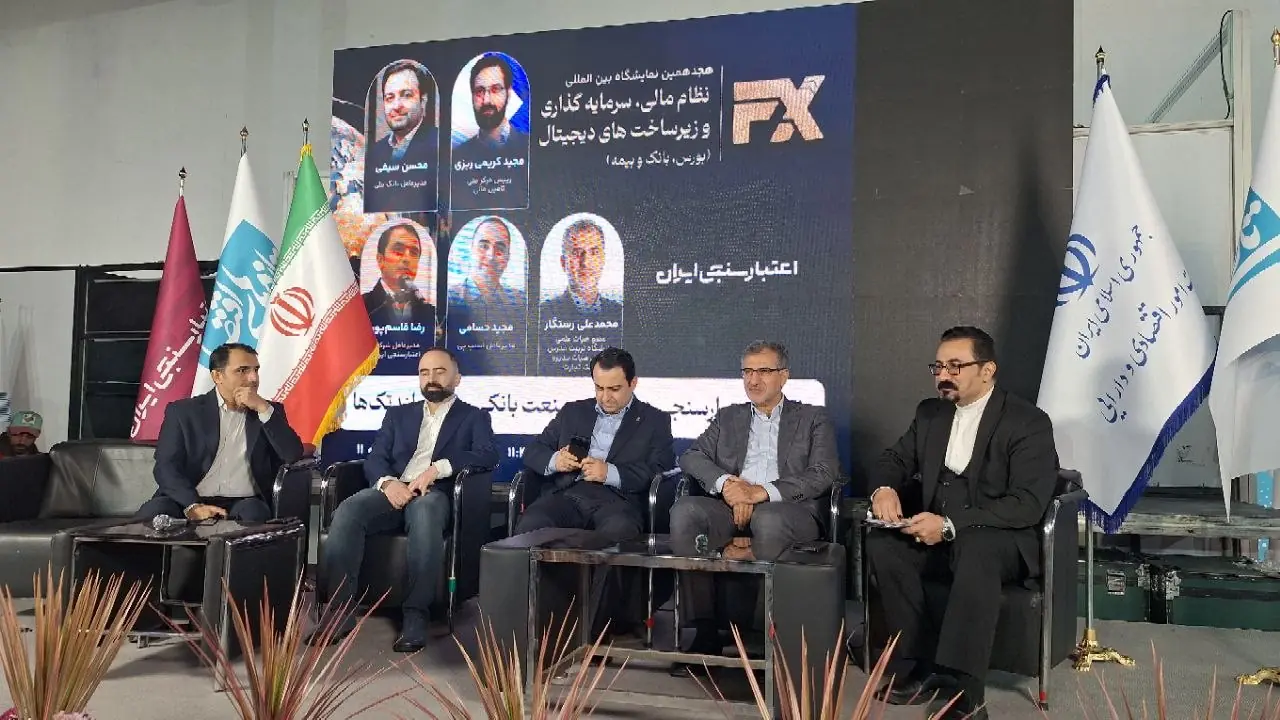
به گزارش پیوست، در پنل «نقش اعتبارسنجی در توسعه صنعت بانکی، مالی و لندتکها»، تفاوت میان برخورداری از وثیقه و توان بازپرداخت مشتری، محور بحث درباره تغییر شیوه اعتباردهی بود. از نگاه سخنرانان، رتبه اعتباری باید به ابزاری برای تصمیمگیری درباره ریسک، میزان اعتبار و شرایط بازپرداخت تبدیل شود، نه اینکه صرفاً در کنار مدارک و تضمینهای قبلی قرار گیرد. در این میان، بانکها بر ضرورت اصلاح مقررات و تفکیک مشتریان تأکید کردند و لندتکها خواستار خدمات اعتبارسنجی متناسب با نیاز و مقیاس فعالیت خود شدند. توسعه پوشش گزارشهای اعتباری و فراهمشدن زمینه ورود شرکتهای جدید نیز از دیگر موضوعات مطرحشده بود.وثیقه جای ارزیابی توان بازپرداخت را نمیگیرد
محسن سیفی، مدیرعامل بانک ملی، ساختار بانکداری سنتی را یکی از عوامل تداوم وثیقهمحوری دانست و گفت: حرکت به سمت اعتبارمحوری، علاوه بر تغییر رویه بانکها، به اصلاح نگاه قانونگذار و تنظیمگر نیاز دارد. به گفته او، وقتی ساختار مقررات و سازوکارهای نظارتی همچنان بر وثیقه تأکید دارند، تغییر رویکرد در شعب نیز با دشواری مواجه میشود.
سیفی با تفکیک نقش وثیقه از مبنای پرداخت تسهیلات توضیح داد: وثیقه ابزاری برای کنترل ریسک و کاهش زیان است، اما بهتنهایی توان بازپرداخت مشتری را نشان نمیدهد. او برای توضیح این تفاوت، دو متقاضی فرضی را مقایسه کرد و گفت: فردی با خانه و خودروی گرانقیمت که در بازپرداخت بدهیهای قبلی خوشحساب نبوده و فردی بدون دارایی قابلتوجه که درآمد ثابت و سابقه بازپرداخت مناسبی دارد. از نگاه او، رویکرد وثیقهمحور به داراییهای نفر اول توجه میکند، اما در اعتبارمحوری، درآمد و تعهدپذیری نفر دوم اهمیت پیدا میکند. …
 دانلود از کافه بازار