بازار
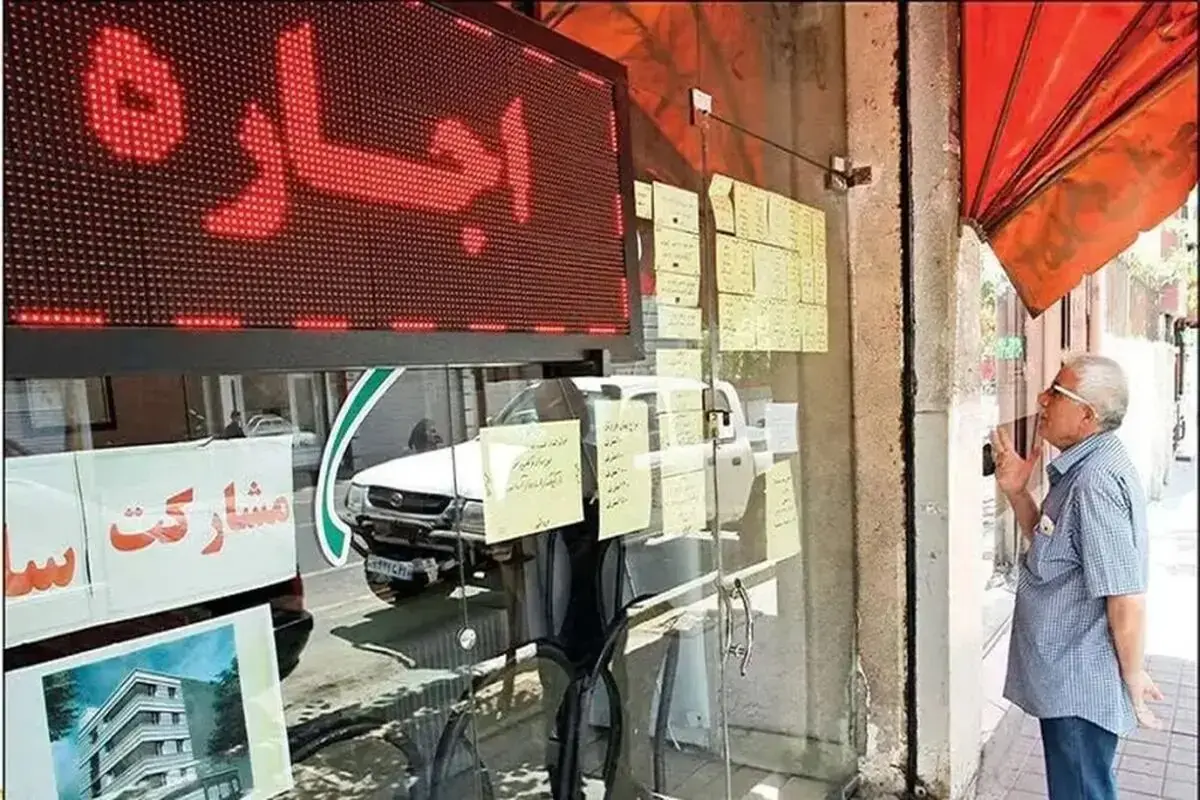
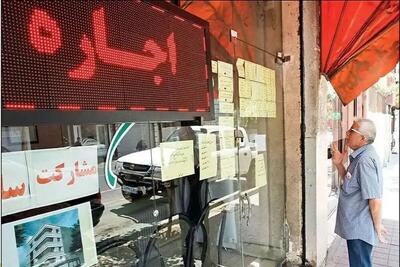
وی با بیان اینکه افزایش درآمد لزوماً به معنای بهبود قدرت خرید خانوار نیست، افزود: وقتی بخش بزرگی از درآمد خانوار صرف اجارهبها میشود، پول چندانی برای هزینههای دیگر باقی نمیماند. برای مثال، اگر حقوق یک بازنشسته از حدود ۲۲ میلیون تومان به ۳۵ یا ۴۰ میلیون تومان برسد، اما صاحبخانه ۲۰ یا ۲۵ میلیون تومان اجاره بخواهد، باز هم بخش عمدۀ درآمد او صرف مسکن میشود و برای سایر هزینههای زندگی با مشکل روبهرو خواهد بود.
این فعال بازنشسته با تأکید بر ضرورت کاهش هزینههای ضروری زندگی ادامه داد: افزایش حقوق لازم است، اما بهتنهایی کافی نیست. اگر هزینههای مسکن، خوراک، حملونقل و سایر نیازهای روزمره همچنان بالا برود، افزایش درآمد هم نمیتواند قدرت خرید خانوار را برای مدت زیادی حفظ کند. باید در کنار سیاستهای مزدی، راهکارهایی برای کمکردن هزینههای اصلی زندگی در نظر گرفت.
«تسهیلات بانکی» تنها بار بدهی خانوار را سنگینتر کند
این فعال بازنشسته با انتقاد از اتکای صرف به تسهیلات بانکی برای حل مشکل مسکن گفت: کسی که درآمدش برای هزینههای روزمره زندگی کافی نیست، چطور میتواند اقساط سنگین وام مسکن را بپردازد؟ همانطور که در بازار لوازم خانگی خرید اقساطی پیشنهاد میشود، در بخش مسکن هم معمولاً وام را راهی برای خانهدار شدن معرفی میکنند؛ اما مسئله این است که خانوار کمدرآمد باید از کجا پول اقساط و هزینههای مالی این تسهیلات را تأمین کند؟ …