بازار

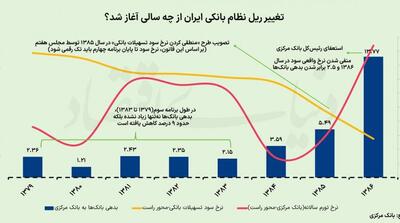
فاصله میان نرخ سود بینبانکی ۲۴ درصدی و بازده نزدیک به ۴۰ درصدی اوراق دولتی، بار دیگر بحث اصلاح نرخ سود را به یکی از موضوعات مهم اقتصاد ایران تبدیل کرده است. پرسش اصلی این است که آیا افزایش نرخ سود میتواند به مهار تورم کمک کند یا در شرایط فعلی، فشار بیشتری بر تولیدکنندگان و خانوارها وارد خواهد کرد؟
واقعیت این است که اقتصاد ایران همزمان با چند چالش جدی روبهروست. از یک سو، تورم بالا قدرت خرید خانوارها را کاهش داده و جذابیت نگهداری پول نقد را از بین برده است. از سوی دیگر، بخش قابلتوجهی از تولیدکنندگان برای تأمین سرمایه در گردش به منابع بانکی وابستهاند و هرگونه افزایش هزینه تسهیلات میتواند فعالیت آنها را دشوارتر کند. در چنین شرایطی، تصمیم درباره نرخ سود نمیتواند صرفاً با نگاه به کنترل نقدینگی اتخاذ شود و لازم است آثار آن بر سایر بخشهای اقتصاد نیز در نظر گرفته شود.
پول ارزان همیشه به نفع اقتصاد نیست
یکی از استدلالهای موافقان افزایش نرخ سود این است که پایین نگه داشتن مصنوعی قیمت پول در شرایط تورمی، میتواند به تشدید تقاضا برای اعتبار و افزایش فشار بر بازار داراییها منجر شود. زمانی که بازده سپردههای بانکی از انتظارات تورمی فاصله زیادی دارد، بخشی از صاحبان نقدینگی ترجیح میدهند منابع خود را به بازارهایی مانند ارز، طلا و مسکن منتقل کنند. این جابهجایی میتواند تقاضای سفتهبازانه را افزایش دهد و به بیثباتی بیشتر بازارها دامن بزند.
از طرف دیگر، پایین بودن هزینه دسترسی بانکها به منابع کوتاهمدت ممکن است انگیزه لازم برای اصلاح رفتار مالی آنها را کاهش دهد. بانکی که اطمینان دارد میتواند کسری نقدینگی خود را با هزینه نسبتاً پایین جبران کند، الزام کمتری برای کنترل رشد ترازنامه، مدیریت مصارف و اصلاح ساختار مالی خود احساس خواهد کرد. …