بازار

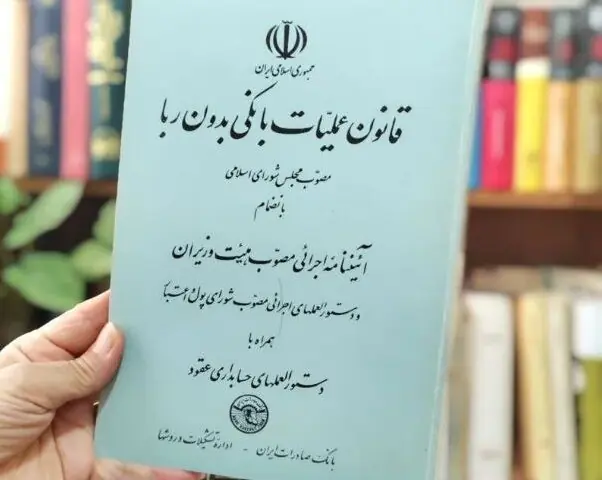
اقتصادنیوز: ۴۳ سال پس از تصویب قانون عملیات بانکی بدون ربا، طرح تازهای در مجلس با هدف حذف ربا و اصلاح نظام بانکی مطرح شده است؛ طرحی که بار دیگر این پرسش را پیش میکشد که چرا با وجود چهار دهه اجرای قانون بانکداری بدون ربا، همچنان از ربوی بودن نظام بانکی ایران سخن گفته میشود؟
اما اقتصاد امروز جهان بر روی شالودهای کاملاً متفاوت ایستاده است. با گسترش تقسیم کار، تخصصی شدن تولید و ظهور نظام اعتباری، پول شریان حیاتیِ خلق ارزش افزوده و ثروت است. آنچه امروز در بانکها به عنوان «نرخ بهره» شناخته میشود، حاشیه سود ظالمانه یک رباخوار نیست، بلکه متغیری تعادلی است که هماهنگی میان ترجیحات زمانیِ میلیونها پساندازکننده خرد و نیازهای سرمایهگذاریِ هزاران کارآفرین و بنگاه اقتصادی را ممکن میسازد. درک ناصحیح از این دگرگونی تاریخی و یکی دانستن بهره بانکی با ربای سنتی، نه تنها یک خطای حقوقی و معرفتی است، بلکه تحلیل علمی اقتصاد کلان را با بنبست مواجه میکند. خاستگاه تاریخی ربا
در ادبیات عامهی مردم و حتی در برخی تحلیلهای شبهعلمی در رسانهها، مغالطهای دیرپا وجود دارد که در آن «بهره بانکی» در نظام اقتصادی مدرن با «ربا» در معنای تاریخی، متون دینی و جوامع پیشاسرمایهداری یکسان فرض میشود. این همسانپنداری سادهانگارانه نهتنها مانعی جدی در درک دقیق سازوکار اقتصاد کلان ایجاد میکند، بلکه موجب خلط مباحث اخلاقی-حقوقی با الزامات کارکردی نظام اعتباری امروز میشود. …