بازار

او گفت: «یکی از موضوعاتی که در طول ۱۸ ماه گذشته واقعاً ما را ناامید کرده، تخصیص بیمحابای سرمایه به بازخرید سهام در شرکتهای طلا بوده است. شاهد بودهایم که مبالغ هنگفتی بدون هیچ فرایند مشخصی صرف بازخرید سهام شده است.»
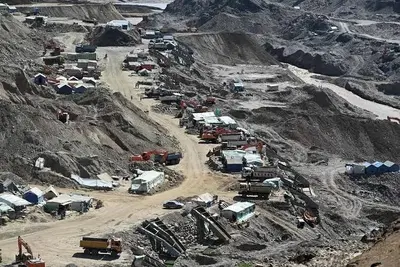
هامبرو این برنامهها را با تخصیص سرمایه برای توسعه معادن جدید و افزایش عرضه آتی مقایسه کرد و گفت: «اگر تصمیم شرکتها برای سرمایهگذاری یک میلیارد دلاری در ساخت یک معدن جدید را بررسی کنید، متوجه میشوید که برای این تصمیم بسیار بیشتر از تصمیم یک میلیارد دلاری برای بازخرید سهام خود وقت و بررسی صرف میکنند.»
هامبرو این اظهارات را از جایگاه یک کارشناس صنعت و بخش معدنی مطرح میکند، اما همزمان از جانب بلکراک نیز سخن میگوید که یکی از سهامداران عمده این شرکتهاست.
۴ غول معدنی طلا، شامل: باریک ماینینگ، نیومانت، انگلوگولد اشانتی و گلد فیلدز، برنامههای بازخرید سهام را به ارزش ۱۲ میلیارد دلار اعلام کردهاند. بلکراک مالک ۱۲ درصد از سهام نیومانت، ۱۰ درصد از سهام انگلوگولد اشانتی و ۶ درصد از سهام گلد فیلدز است.
هامبرو همچنین از نبود شفافیت کافی در برنامههای بازخرید سهام انتقاد کرد و گفت: شفافیت برای جلب اعتماد سرمایهگذاران ضروری است.
او گفت: «وقتی شرکتها برنامههای بزرگ بازخرید سهام را در اوج قیمت سهام اعلام میکنند، اما با عقبنشینی قیمت طلا به سطح ۴ هزار دلار به ازای هر اونس، بازخرید سهام را متوقف میکنند، در حالی که سهام آنها ۴۰ درصد ارزانتر شده، واقعاً ناامید میشویم. محاسبات و منطق اقتصادی این تصمیمها در ابتدا چه بوده است؟»
ضعف دولتها به سود طلا
هامبرو گفت: شرکتها بهجای آنکه خود را به برنامههای پرهزینه و از پیش تعیینشده متعهد کنند، باید انعطافپذیری لازم را حفظ کنند تا هنگام بروز فرصتهای مناسب در بازار بتوانند از آنها بهره ببرند. …