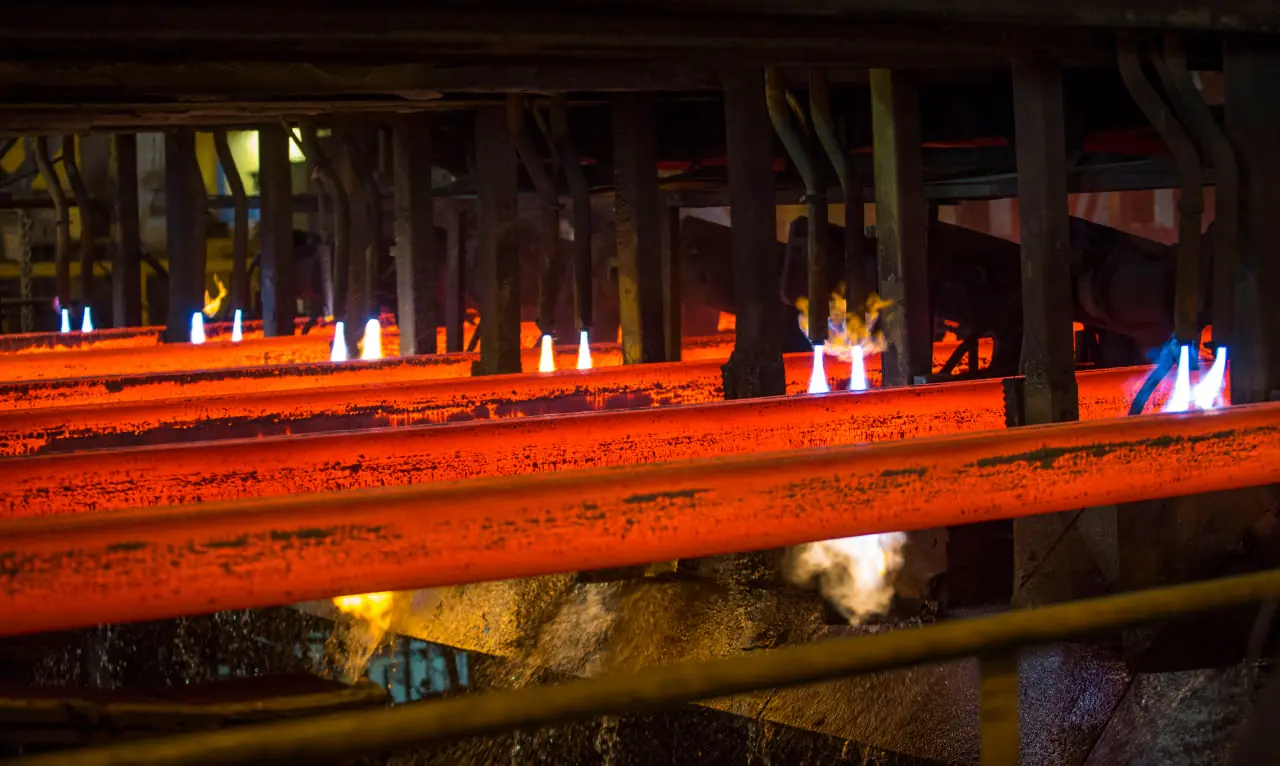
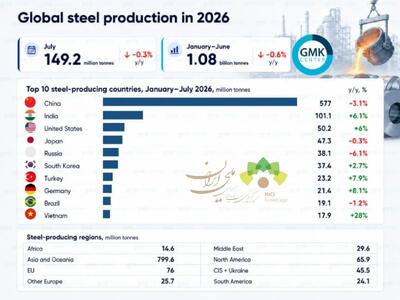
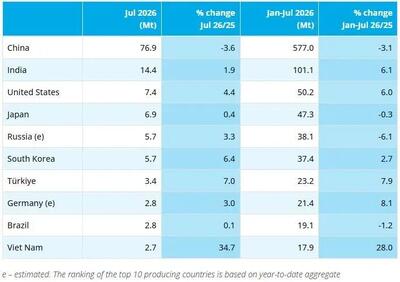
ایران با تولید حدود ۳۲ میلیون تن فولاد خام و قرار گرفتن در جایگاه دهم تولیدکنندگان بزرگ جهان، از ظرفیت قابلتوجهی برای نقشآفرینی در بازارهای بینالمللی برخوردار است؛ اما فاصله میان ظرفیت اسمی و تولید واقعی، محدودیتهای انرژی، هزینههای لجستیکی و وابستگی بخشی از صادرات به محصولات نیمهساخته، پرسش مهمی را پیش روی صنعت قرار [ ]
این بخش بهصورت خودکار گردآوری شده است. برای مطالعه کامل خبر، به منبع اصلی مراجعه کنید.
صنعت فولاد ایران در شرایطی به یکی از مقاطع حساس توسعه خود رسیده است که تغییر معادلات بازار جهانی، کاهش تقاضای چین، تشدید رقابت صادراتی روسیه، تحولات بازار خاورمیانه و بحران ناترازی انرژی، چشمانداز این صنعت راهبردی را با فرصتها و تهدیدهای تازهای مواجه کرده است. ایران با تولید حدود ۳۲ میلیون تن فولاد خام و قرار گرفتن در جایگاه دهم تولیدکنندگان بزرگ جهان، از ظرفیت قابلتوجهی برای نقشآفرینی در بازارهای بینالمللی برخوردار است؛ اما فاصله میان ظرفیت اسمی و تولید واقعی، محدودیتهای انرژی، هزینههای لجستیکی و وابستگی بخشی از صادرات به محصولات نیمهساخته، پرسش مهمی را پیش روی صنعت قرار داده است: آیا فولاد ایران میتواند از رقابت بر سر تناژ تولید عبور کند و به بازیگری رقابتپذیر در زنجیره ارزش جهانی تبدیل شود؟ بازار جهانی فولاد؛ رشد محدود و رقابت فشرده
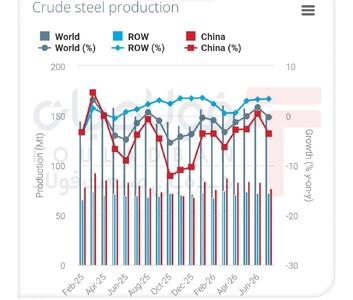
بررسی چشمانداز انجمن جهانی فولاد نشان میدهد بازار جهانی در سالهای پیشرو با رشد محدود و تحولات منطقهای تقاضا مواجه خواهد بود. بر اساس پیشبینی اکتبر ۲۰۲۶ این انجمن، تقاضای جهانی فولاد در سال ۲۰۲۶ حدود یک میلیارد و ۷۲۲ میلیون تن برآورد شده و انتظار میرود در سال ۲۰۲۷ با رشد ۱.۷ درصدی به یک میلیارد و ۷۵۲ میلیون تن برسد.
این روند نشان میدهد دوران رشد فراگیر تقاضای فولاد جای خود را به بازاری داده است که در آن سرمایهگذاریهای زیرساختی، توسعه صنایع انرژی، پروژههای عمرانی و سیاستهای صنعتی کشورها، تعیینکننده مسیر مصرف خواهند بود. از سوی دیگر، مازاد ظرفیت تولید در سطح جهان و فشار عرضه، همچنان سودآوری فولادسازان را تهدید میکند. بنابراین، افزایش ظرفیت تولید بدون توجه به بازار مصرف و هزینه تمامشده، الزاماً به معنای افزایش قدرت اقتصادی شرکتها نخواهد بود. ایران؛ قدرت تولید در برابر چالش بهرهبرداری …

 بازار