اکوایران: اگرچه تصویر رایج از بانک، نهادی است که با جذب سپرده و اعطای تسهیلات درآمد کسب میکند، اما بخش دیگری از درآمد بانکها از مسیری متفاوت شکل میگیرد: ارائه خدمات و دریافت کارمزد. مسئله اینجاست که این مسیر تا چه اندازه میتواند به یک منبع درآمدی جدی برای بانکها تبدیل شود و وابستگی آنها به درآمد تسهیلات را کاهش دهد؟
این بخش بهصورت خودکار گردآوری شده است. برای مطالعه کامل خبر، به منبع اصلی مراجعه کنید.
اکوایران: اگرچه تصویر رایج از بانک، نهادی است که با جذب سپرده و اعطای تسهیلات درآمد کسب میکند، اما بخش دیگری از درآمد بانکها از مسیری متفاوت شکل میگیرد: ارائه خدمات و دریافت کارمزد. مسئله اینجاست که این مسیر تا چه اندازه میتواند به یک منبع درآمدی جدی برای بانکها تبدیل شود و وابستگی آنها به درآمد تسهیلات را کاهش دهد؟ سازوکار عملکرد بانکها از دید بسیاری افراد به این صورت است که بانک با اخذ سپرده از مردم، منابع لازم را جمعآوری کرده و جهت پرداخت سود سپرده به سپردهگذار یا سرمایهگذار و همچنین کسب درآمد از این محل، با استفاده از سپردهها به بنگاهها و افراد مختلف وام اعطا میکند. در اینجا اما میتوان گفت که بانک از طریق اعطای تسهیلات درحال درآمدزایی است. پس نقش کارمزد خدمات بانکی در این میان چیست؟
حتما با مفهوم و تعریف حساب جاری و حساب سپرده آشنا هستید. بانک با استفاده از حساب سپرده، وام میدهد و کسب درآمد میکند اما حساب جاری چنین کارکردی را برای بانک ایفا نمیکند. حال سوال اینجاست که پس انگیزه بانک برای افتتاح حساب جاری چیست؟ پاسخ در درآمدهای ناشی از کارمزد نهفته است.
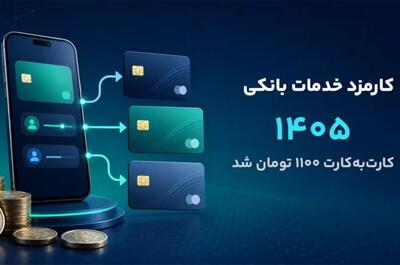
کارمزد بانکی شامل طیف گستردهای از خدمات از جمله خدمات مربوط به افتتاح و امور حسابهای بانکی و بنگاههای اقتصادی، حوالهها، صندوقهای اجارهای، مدیریت اوراق بهادار مشتریان، ارزیابی اموال، اعتبارات و دیگر موارد میشود. بانک نیز مشابه با سایر نهادهای اقتصادی دیگر هزینههایی دارد که باید به وسیله درآمدهایی پوشش داده شود. اگر بانکی نتواند این موضوع را به نوعی حل و فصل کند، در نهایت سرنوشت آن با بحران، ناترازی و احتمالا تعطیلی مواجه خواهد شد.
درآمد تسهیلات یا درآمد کارمزد؟
بحث مربوط به درآمد کارمزد … …