بازار
این بخش بهصورت خودکار گردآوری شده است. برای مطالعه کامل خبر، به منبع اصلی مراجعه کنید.
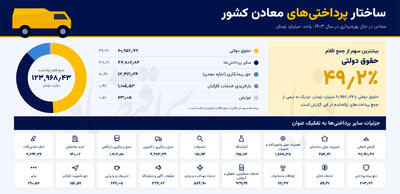
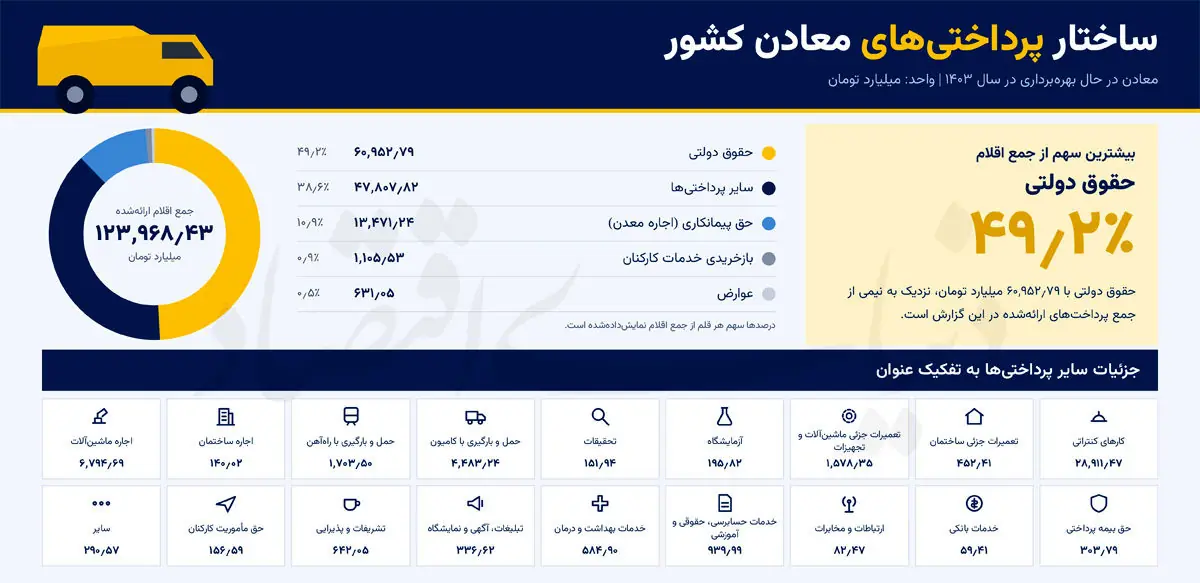
دادههای مرکز آمار ایران از معادن در سال۱۴۰۳ که بهعنوان آخرین آمار موجود مبنای این گزارش است، نشان میدهد این پرداختها سهم مهمی در ساختار هزینههای جانبی معادن دارند. در مقابل، هزینه تحقیق و توسعه در مقایسه با ارزش تولید، جایگاه محدودی دارد. البته باید توجه داشت که این آمار تصویری از وضعیت سال ۱۴۰۳ است، نه صورتحساب امروز معادن ایران، در فاصله آن سال تا ۱۴۰۵، تغییر قیمتها و هزینههای تولید میتواند نسبت میان اقلام مختلف را جابهجا کرده باشد. با این حال، دادههای آن دوره برای شناخت تفاوت ساختار هزینه در گروههای معدنی و طرح پرسشهایی درباره نحوه توزیع درآمد حاصل از استخراج، همچنان قابل استفاده است. مساله این است که معدندار در برابر چه هزینههایی قرار دارد، کدام بخش از این هزینهها با تصمیم خود او تغییر میکند و چه مقدار از منابع مالی فعالیت معدنی به جای توسعه تولید، صرف دسترسی به معدن و اداره روابط قراردادی میشود. سهم قراردادها در هزینه معدنکاریزمانی که مبحث هزینه معدن تشریح میشود، معمولا از مواردی چون سوخت، برق، دستمزد و استهلاک ماشینآلات ذکر میشوند. این هزینهها مستقیما با عملیات استخراج ارتباط دارند و بهرهوری تجهیزات و نیروی انسانی میتواند بر میزان آنها اثر بگذارد. اما در صورت هزینههای معادن، ردیفهای دیگری هم وجود دارد که نمیتوان آنها را نادیده گرفت. از این موارد میتوان به حقوق دولتی و اجاره معدن، هزینه واگذاری عملیات به پیمانکار و مخارج حمل جادهای و ریلی اشاره کرد. این پرداختها ماهیت یکسانی ندارند. …