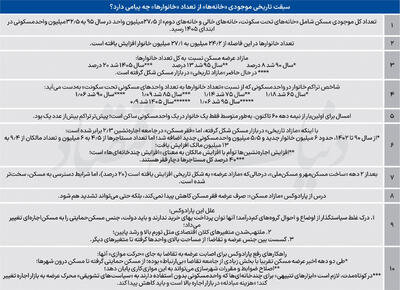
سالهاست سیاست مسکن در ایران بیش از آنکه روی تامین سرپناه مناسب تمرکز کند، روی خانهدار کردن خانوارها تکیه کرده است. ماه گذشته دفتر اقتصاد مسکن وزارت راه و شهرسازی شاخص دسترسی به مسکن در مناطق شهری را منتشر کرد. این شاخص که از نسبت قیمت یک واحد مسکونی ۵ متری به درآمد سالانه خانوار به دست میآید، از 2.2 در سال۱۳۸۰ به 8.2 در سال۱۴۰۴ رسیده است. این رقمها همان تجربه روزمره خانوارهایی است که در ابتدای دهه۱۳۸۰ قیمت یک واحد ۷۵متری معادل درآمد حدود 2سالشان بود، اما امروز این نسبت به بیش از 8سال رسیده؛ آن هم با فرض اینکه تمام درآمد خانوار صرف خرید مسکن شود و هزینههای ضروری زندگی در نظر گرفته نشود.
این بخش بهصورت خودکار گردآوری شده است. برای مطالعه کامل خبر، به منبع اصلی مراجعه کنید.
حالا که خرید مسکن از توان مالی بخش بزرگی از جامعه خارج شده، بازنگری در این رویکرد ضروری است. توسعه اجارهداری حرفهای میتواند بخشی از پاسخ باشد؛ به شرطی که با رفع موانع اقتصادی عرضه مسکن و تامین مالی آن همراه شود. یکی از مهمترین محدودیتهای بازار مسکن ایران، وضعیت تامین مالی است. بر اساس گزارش دفتر اقتصاد مسکن، سهم بخش مسکن و ساختمان از کل تسهیلات بانکی از حدود ۱۷درصد در سال۱۳۹۰ به ۲.۷درصد در سال۱۴۰۴ کاهش یافته و در ۵ماه نخست۱۴۰۵ به حدود ۲درصد رسیده است. این محدود شدن دسترسی به منابع بانکی در حالی رخ داده که فاصله قیمت مسکن و درآمد خانوار، امکان تامین مالی خرید از محل پسانداز و درآمد جاری را هم بهشدت کم کرده است. در نتیجه محدودیت تامین مالی در هر دو سوی بازار دیده میشود. خانوارها برای خرید به منابعی فراتر از توان خود نیاز دارند و سازندگان هم با هزینههای فزاینده زمین، مصالح، دستمزد و تامین مالی روبهرو هستند. در این وضعیت نه تقاضای موثر قدرت کافی برای تحریک بازار دارد و نه عرضه از منابع مالی لازم برخوردار است.
در الگوی معمول، سازنده پس از فروش واحدها سرمایه و سود خود را بازیابی میکند؛ اما در اجارهداری، سرمایهگذار برای مدتی طولانی مالک دارایی میماند و بازدهش به درآمد تدریجی اجاره و تغییرات ارزش دارایی وابسته است. این ویژگی در اقتصادی با تورم بالا و نااطمینانی کلان، سرمایهگذاری را پیچیدهتر میکند؛ چون سرمایهگذار باید هزینههای ساخت، تامین مالی و نگهداری را در برابر درآمد اجارهای بسنجد که افزایش آن هم به قدرت پرداخت مستاجران محدود است. در نتیجه ممکن است اجارهبهای لازم برای توجیه اقتصادی سرمایهگذاری با توان پرداخت خانوارهای هدف همخوانی نداشته باشد. بنابراین توسعه این بازار به سازوکارهای تامین مالی بلندمدت و متناسب با ماهیت سرمایهگذاری نیاز دارد. مقصود ارزان کردن تسهیلات نیست.
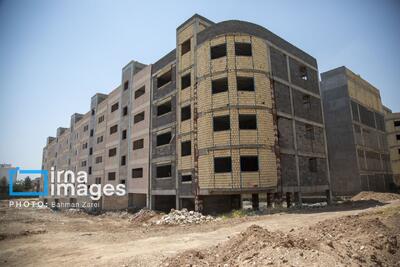
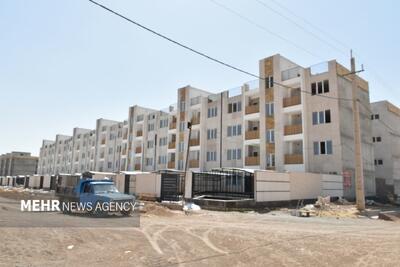
نمیتوان همه این واحدها را بدون بررسی وضعیت حقوقی، مالی و تعهدات موجود به مسکن استیجاری تبدیل کرد. برخی به متقاضیان مشخص واگذار شدهاند یا تکمیل و بهرهبرداریشان به تعهدات قراردادی وابسته است. با این حال در مواردی که واحدی هنوز تخصیص قطعی نیافته یا امکان تغییر شیوه بهرهبرداری از نظر حقوقی وجود دارد، میتوان بررسی استفادهی استیجاری از آن را در … …

 بازار