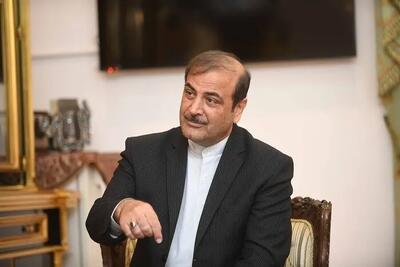
به گزارش پایگاه خبری حکمرانی هوشمند، دکتر وحید نوبهار، بر اساس آمار عملکرد ششماهه نخست سال ۱۴۰۵، حقبیمه تولیدی بازار بیمه به حدود ۷۰۹.۹ هزار میلیارد تومان و
این بخش بهصورت خودکار گردآوری شده است. برای مطالعه کامل خبر، به منبع اصلی مراجعه کنید.
دستیار مدیرعامل بانک دی در امور بانکداری و بیمه، با تأکید بر ضرورت تحول در نظام نظارت بر شرکتهای بیمه، معتقد است اتکای صرف به اطلاعات خوداظهاری بیمهگران نمیتواند تصویر دقیقی از سلامت مالی و توانایی آنها در ایفای تعهدات ارائه دهد. به باور وی، تحقق حکمرانی هوشمند در صنعت بیمه مستلزم اتصال دادههای مالی و عملیاتی، راستیآزمایی مستقل اطلاعات و شناسایی زودهنگام ریسکهاست. به گزارش پایگاه خبری حکمرانی هوشمند، دکتر وحید نوبهار، بر اساس آمار عملکرد ششماهه نخست سال ۱۴۰۵، حقبیمه تولیدی بازار بیمه به حدود ۷۰۹.۹ هزار میلیارد تومان و خسارت پرداختی به ۳۹۲.۸ هزار میلیارد تومان رسیده است. در این دوره، رشد حقبیمه تولیدی ۱۱۳.۵ درصد و افزایش خسارت پرداختی ۱۳۳.۴ درصد اعلام شده و نسبت خسارت بازار نیز با رشد ۴.۷ واحد درصدی نسبت به مدت مشابه سال قبل، به ۵۵.۳ درصد رسیده است.
نوبهار با اشاره به اینکه این آمار بر پایه اطلاعات ارسالی شرکتهای بیمه تهیه شده است، نسبت به برداشت نادرست از رشد اسمی حقبیمه هشدار میدهد و میپرسد: «رشد اسمی حقبیمه تولیدی به معنای بهبود وضعیت مالی بیمهگران است؟ پاسخ منفی است.» به اعتقاد وی، در شرایط تورمی، افزایش حقبیمه لزوماً نشانه بهبود عملکرد نیست؛ زیرا رشد سریعتر خسارتها و افزایش هزینههای عملیاتی و مالی میتواند حاشیه سود شرکتها را کاهش دهد. همچنین حقبیمه صادرشده الزاماً به معنای وصول کامل آن نیست و خسارت پرداختی نیز تمام تعهدات شرکت را نشان نمیدهد.
این کارشناس با تأکید بر اینکه خوداظهاری به معنای نبود نظارت نیست، تصریح میکند: «خوداظهاری در نظام نظارت بیمه به معنای فقدان کنترل نیست.» با این حال، وجود مقررات گزارشگری، حسابرسی و الزامات توانگری مالی بهتنهایی برای اطمینان از سلامت اقتصادی شرکتها کافی نیست و اطلاعات اعلامشده باید با شواهد مستقل تطبیق داده شوند.
از نگاه نوبهار، یکی از راهکارهای اصلاح نظام نظارتی، ایجاد سازوکاری چندمنبعی برای ارزیابی عملکرد بیمهگران است. در چنین الگویی، اطلاعات حقبیمه باید … …

 بازار