بازار

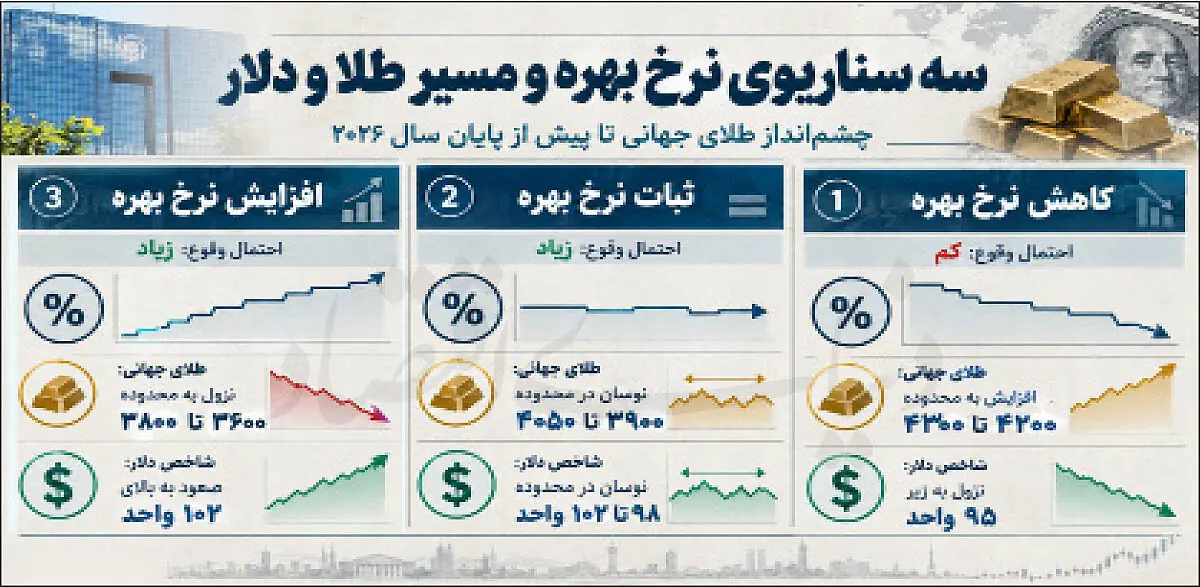
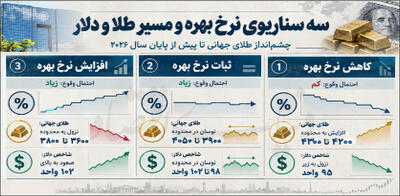
انتظارات بازار از نشست اکتبر بر تثبیت نرخ بهره متمرکز است؛ با این حال، اهمیت اصلی نشست به پیام سیاستگذار درباره ماههای آینده، بهویژه احتمال افزایش نرخ بهره در دسامبر، بازمیگردد. تثبیت نرخ بهره به معنای پایان سیاست انقباضی نیست. اگر فدرالرزرو با وجود توقف موقت، بر پایداری تورم و ضرورت حفظ نرخهای بالا تاکید کند، دلار و بازده اوراق میتوانند همچنان در سطوح بالا باقی بمانند و مانع رشد طلا شوند. در مقابل، هرگونه نشانه از کاهش فشارهای تورمی یا نزدیکشدن به پایان چرخه افزایش نرخ بهره، میتواند انتظارات بازار را تغییر دهد. کاهش بازده واقعی اوراق و تضعیف دلار در چنین شرایطی، هزینه فرصت نگهداری طلا را پایین میآورد و احتمال بازگشت تقاضای سرمایهگذاری را افزایش میدهد. سه سناریو برای طلای جهانی تا پایان سال
در سناریوی نخست، کاهش نرخ بهره یا ارسال پیام روشن درباره چرخش سیاست پولی به سمت انبساط، میتواند طلا را به محدوده ۴۲۰۰ تا ۴۳۰۰ دلار هدایت کند. در این وضعیت، شاخص دلار نیز ممکن است به زیر ۹۵واحد عقبنشینی کند. با این حال، تحقق این سناریو به کاهش معنادار فشارهای تورمی و تعدیل انتظارات نرخ بهره وابسته است و نمیتوان آن را نتیجه قطعی نشست اکتبر دانست.
سناریوی دوم، تثبیت نرخ بهره همراه با تداوم نگرانیهای تورمی است. در این وضعیت، بازار ممکن است میان تقاضای دارایی امن و فشار ناشی از بازده بالای اوراق در نوسان بماند. بر اساس برآورد سناریویی این گزارش، محدوده ۳۹۰۰ تا ۴۰۵۰دلار … …