بازار

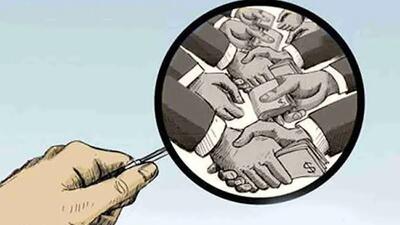
این پدیده باید از «اجتناب مالیاتی» تفکیک شود؛ اجتناب مالیاتی به معنای بهرهگیری از خلأها و معافیتهای قانونی برای کاهش بار مالیاتی است که اگرچه از نظر اخلاقی محل بحث است، اما در چارچوب قانون صورت میگیرد، در حالی که فرار مالیاتی، عملی خلاف قانون و جرمانگاریشده محسوب میشود.
رایجترین روشهای فرار مالیاتی در ایران شامل کتمان درآمد واقعی، عدم ارائه یا ارائه ناقص اطلاعات شغلی به سازمان امور مالیاتی، صدور فاکتورهای صوری، و سوءاستفاده از رویه سنتی «ممیزمحوری» در تشخیص مالیات است؛ رویهای که به نظر میرسد اصلیترین و شایعترین معضل در مسیر مبارزه با فرار مالیاتی بوده است. مطالب پیشنهادی 3 هزار پزشک متخلف جریمه مالیاتی شدند ۱۴۰۳/۰۶/۱۷ فرار مالیاتی ۳۵۰ فعال رمز ارز با ۱۵۰ همت گردش مالی رو شد ۱۴۰۴/۰۲/۲۳
دلایل متعددی در شکلگیری فرار مالیاتی تاثیردارند که به برخی از این دلایل اشاره می شود گستردگی اقتصاد غیررسمی و زیرزمینی
بخش قابل توجهی از فعالیتهای اقتصادی کشور در قالب معاملات نقدی، بدون فاکتور رسمی و خارج از چرخه رسمی مالیاتی انجام میشود. فرار مالیاتی در ایران نه فقط یک مشکل مالی، بلکه یک چالش ساختاری است که ریشه در مواردی مانند اقتصاد غیررسمی، پیچیدگی قوانین و … دارد. معافیتهای گسترده و ناکارآمد مالیاتی
حجم بالای معافیتهای مالیاتی یکی از عوامل مهم کاهش پایه مالیاتی کشور است؛ چنانکه یکی از وزرای اقتصاد پیشین اعلام کرده بود که حدود ۴۰ درصد از تولید ناخالص داخلی کشور از مالیات معاف است، که این رقم زمینه را برای فرار و اجتناب مالیاتی گسترده فراهم میکند. پیچیدگی قوانین و رویههای اداری …