بازار

راهاندازی سامانه «حسام» قرار بود نقطه پایانی بر یکی از مشکلات قدیمی مشتریان شبکه بانکی باشد؛ انباشت حسابهای متعدد، حسابهای راکد و الزام به مراجعه حضوری برای بستن آنها. بانک مرکزی با طراحی این سامانه به دنبال آن بود که فرآیند شناسایی و تعیین تکلیف حسابهای مازاد را از مسیر سنتی شعب خارج کند و به یک بستر متمرکز و غیرحضوری بسپارد؛ اما تجربه نخستین روزهای فعالیت این سامانه نشان میدهد که دیجیتالی کردن یک فرآیند بانکی، لزوماً به معنای حل مشکلات اجرایی آن نیست.
گزارشهای کاربران از اختلال در دسترسی، دشواری تکمیل درخواستها و بلاتکلیفی در فرآیند بستن حسابها، این نگرانی را ایجاد کرده که حسام نتوانسته در مرحله اجرا به اندازه وعدههای زمان رونمایی موفق عمل کند. در مواردی نیز مشتریانی که با هدف تعیین تکلیف حسابهای اضافی وارد سامانه شدهاند، همچنان ناچارند برای پیگیری وضعیت حساب یا تکمیل فرآیند انسداد به شعب بانکها مراجعه کنند. به این ترتیب، قرار بود یک سامانه الکترونیکی از رفتوآمد مردم بکاهد، اما ضعف در عملکرد آن میتواند همان مسیر پرهزینه و زمانبر گذشته را دوباره به مشتریان تحمیل کند.
مسئله حسام را نباید صرفاً یک اختلال نرمافزاری یا مشکل مقطعی در ورود کاربران دانست. آنچه در این تجربه اهمیت بیشتری دارد، شکاف میان طراحی یک خدمت متمرکز در سطح بانک مرکزی و آمادگی عملیاتی بانکهایی است که باید درنهایت درخواست مشتری را اجرا کنند. اگر سامانه بتواند حسابها را شناسایی کند، اما در مرحله استعلام، رفع موانع، انتقال مانده و بستن قطعی حساب به زیرساخت بانکها وابسته بماند، بخش مهمی از وعده غیرحضوریسازی همچنان روی کاغذ باقی خواهد ماند.
از درگاه ملی دولت تا هستههای قدیمی بانکها
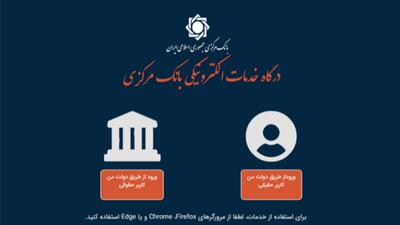
یکی از نخستین چالشهای کاربران، مسیر ورود و احراز هویت است. متقاضی برای استفاده از خدمات حسام باید از طریق پنجره ملی خدمات دولت هوشمند وارد شود و مراحل احراز هویت سطح سه را پشت سر بگذارد. این الزام از منظر امنیت اطلاعات و جلوگیری از دسترسی غیرمجاز قابل دفاع است، اما برای کاربرانی که با فرآیندهای احراز هویت دیجیتال آشنایی کافی ندارند، میتواند نخستین مانع استفاده از خدمت باشد. …