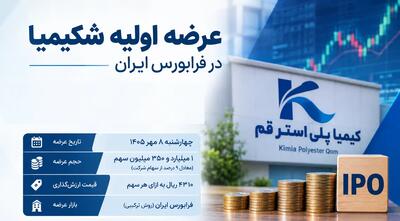
شرکت تأمین سرمایه امید به عنوان ارزشگذار سهام شرکت دانشبنیان کیمیا پلیاستر قم «شکیمیا»، در آستانه عرضه اولیه این نماد در فرابورس، به ابهامات و پرسشهای مطروحه درباره وزندهی مدلها، رویکرد محافظهکارانه در ارزشگذاری، نرخهای کلان اقتصادی و نحوه پوشش ریسک واحد استیجاری سلفچگان پاسخ داد.
این بخش بهصورت خودکار گردآوری شده است. برای مطالعه کامل خبر، به منبع اصلی مراجعه کنید.
به گزارش صدای بورس، شرکت تأمین سرمایه امید به عنوان ارزشگذار سهام شرکت دانشبنیان کیمیا پلیاستر قم «شکیمیا»، در آستانه عرضه اولیه این نماد در فرابورس، به ابهامات و پرسشهای مطروحه درباره وزندهی مدلها، رویکرد محافظهکارانه در ارزشگذاری، نرخهای کلان اقتصادی و نحوه پوشش ریسک واحد استیجاری سلفچگان پاسخ داد. محورهای کلیدی گزارش ارزشگذاری «شکیمیا»؛ ۱. منطق وزندهی مساوی ۲۵ درصدی به ۴ مدل ارزشگذاری ارزشگذاری بر پایه سه رویکرد اصلی شامل رویکرد درآمد (مدلهای FCFEFCFE و DDMDDM هرکدام ۲۵٪)، رویکرد بازار (مدل P/EP/E با وزن ۲۵٪) و رویکرد بها (خالص ارزش روز داراییها NAVNAV با وزن ۲۵٪) انجام شده است.
در سطح رویکردها، رویکرد درآمد در مجموع سهم غالب ۵۰ درصدی دارد؛ این موضوع نشان میدهد وزن اصلی ارزش نهایی بر توان سودآوری و جریانهای نقدی آتی شرکت متمرکز است.
وزندهی یکسان ۲۵ درصدی میان ۴ مدل با هدف ایجاد توازن، افزایش شفافیت و جلوگیری از اتکای بیش از حد به مفروضات یک مدل منفرد در نبود مبنای کمی قطعی اتخاذ شده است. ۲. تعیین مضرب P/EP/E و رویکرد محافظهکارانه نسبت به «سلفچگان» به دلیل تفاوت ماهوی خطوط تولید و نوع محصولات «شکیمیا» با نمادهای سنتی صنعت نساجی، از ضریب P/EP/E کل بورس معادل ۹.۲۹۹.۲۹ مرتبه به عنوان مضرب پایه استفاده شد. جهت پوشش ریسک واحد استیجاری سلفچگان (که سهم تاریخی حدود ۲۳ درصدی از فروش دارد):
سود خالص بخش غیرمرتبط با سلفچگان با مضرب پایه ۹.۲۹۹.۲۹ مرتبه محاسبه شد.
سود خالص منتسب به واحد سلفچگان با اعمال تخفیف ریسک و ضریب محافظهکارانهتر ۸.۲۹۸.۲۹ مرتبه لحاظ گردید. …

 بازار