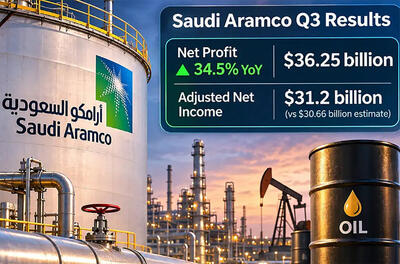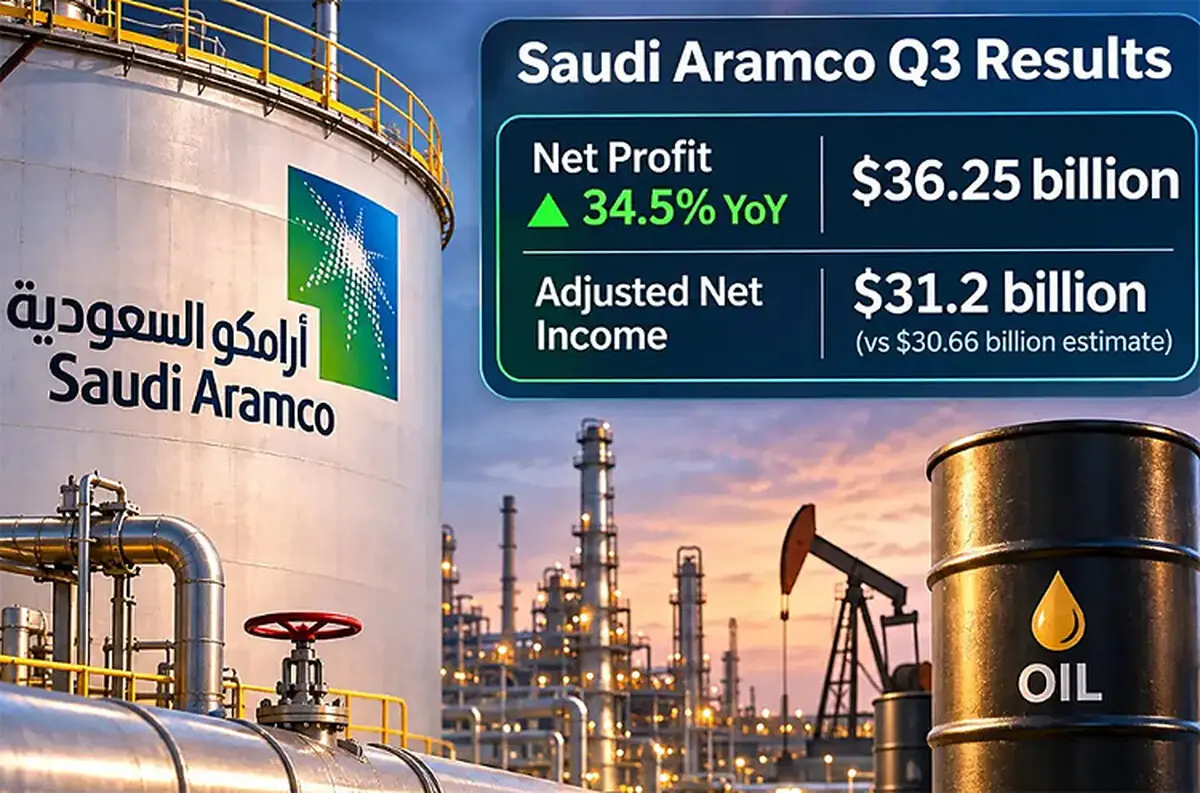
آرامکو خود به عامل دیگری نیز اشاره کرده است: فروش ۵۰درصد از سهم خود در مجتمعهای پالایشی و پتروشیمی مالزی به پتروناس در ماه سپتامبر. فاصله نزدیک به ۵میلیارد دلاری میان سود خالص ۳۶.۲۵میلیارد دلاری و سود تعدیلشده حدود ۳۱میلیارد دلاری نشان میدهد بخشی از رشد سود، حاصل یک درآمد غیرتکراری بوده است. با این حال، حتی سود تعدیلشده نیز از میانگین پیشبینی ۱۲تحلیلگر، یعنی ۳۰.۶۶میلیارد دلار، بالاتر بود؛ نشانهای که میگوید عملکرد عملیاتی آرامکو نیز، با وجود کاهش تولید، همچنان قوی بوده است. اما این موفقیت یک روی دیگر هم دارد. قیمت تحققیافته نفت آرامکو نسبت به سهماهه دوم، از ۱۰۸ دلار به ۹۵دلار کاهش یافته است. بازار نسبت به اوج جنگ آرامتر شده، اما قیمت نفت همچنان بسیار بالاتر از سطح پیش از جنگ قرار دارد. در چنین شرایطی، مساله فقط تولید نفت نیست؛ توانایی رساندن نفت به مشتری اهمیت بیشتری پیدا میکند. شاخص تحویلپذیری
آرامکو اعلام کرده شاخص تحویلپذیری آن در سهماه سوم۹۸ درصد بوده؛ در مقایسه با ۹۹.۹درصد در سال گذشته. هرچند این کاهش محدود به نظر میرسد، اما نشان میدهد جنگ فشار خود را بر شبکه صادراتی عربستان وارد کرده است. آرامکو میگوید پیکربندی چندخطه خط لوله شرقبهغرب به این شرکت کمک کرده تا بارگیری نفت در سواحل غربی را سریعتر بازیابی کند. امین ناصر، مدیرعامل آرامکو، این خط لوله را «شاهرگ حیاتی» شرکت توصیف کرده و گفته آرامکو در حال بررسی افزایش ظرفیت ذخیرهسازی در خارج از کشور و مسیرهای صادراتی جایگزین است. این پیام روشنی برای مشتریان دارد: عربستان میخواهد نشان دهد حتی در … …
 دانلود از کافه بازار