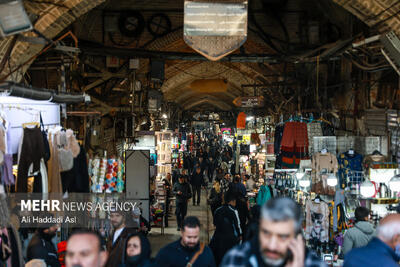
بازار در شرایطی کار میکند که سرعت تصمیمگیری بالاست، اعتماد بیشتر اجتماعی است تا سیستمی، و ریسک نقدینگی بهطور روزانه روی میز کاسب قرار دارد. در چنین محیطی، ابزار پرداخت باید هم قابل فهم باشد، هم در لحظه معامله بدون خطا کار کند، هم در صورت اختلاف راه پیگیری روشن و کمهزینه داشته باشد.
وقتی بخشی از کسبه احساس میکنند استفاده از ابزارهای دیجیتال هنوز به اندازه چک کاغذی ساده و بیدردسر نیست یا نگرانند طرف مقابل آن را نپذیرد، یا از پیامدهای مالیاتی و محدودیتهای بانکی میترسند طبیعی است که به گزینه آشنا برگردند. این گزارش تلاش میکند از زاویه دغدغههای عملی اصناف، دلایل این مقاومت را بررسی کند و نشان دهد برای گذار واقعی به مبادلات بیکاغذ، باید هم زیرساخت و هم طراحی سامانهها به زبان بازار نزدیکتر شود.
بازار سنتی در برابر حذف چک کاغذی مقاومت میکند؛ مقاومتی که در نگاه نخست ممکن است ناشی از عادت یا بیاعتمادی به فناوری به نظر برسد، اما در واقع ریشه در تجربه روزمره کاسبان، شیوه گردش اعتبار در بازار و نگرانی از تبعات مالی و مالیاتی دارد. برای بسیاری از بنکداران و عمدهفروشان، چک فقط یک ابزار پرداخت نیست، بلکه بخشی از مناسبات اعتماد، اعتبار و تأمین مالی در زنجیره خرید و فروش است.
هر روز در بازار، معاملههایی انجام میشود که بخشی از آن نقدی و بخشی مدتدار است. در این میان، چک کاغذی هنوز زبان مشترک بسیاری از خریداران و فروشندگان به شمار میرود. کاسب برگه را میبیند، مشخصات صادرکننده را بررسی میکند، تاریخ را میخواند و در صورت نیاز آن را بهعنوان بخشی از معامله بعدی به فرد دیگری منتقل میکند. همین روند ساده و قابل لمس، برای فعالان بازار اهمیت زیادی دارد؛ بهویژه در شرایطی که حاشیه سود کاهش یافته و نقدینگی با دشواری بیشتری در گردش است.
چک کاغذی؛ سندی از جنس اعتماد و اعتبار …