بازار

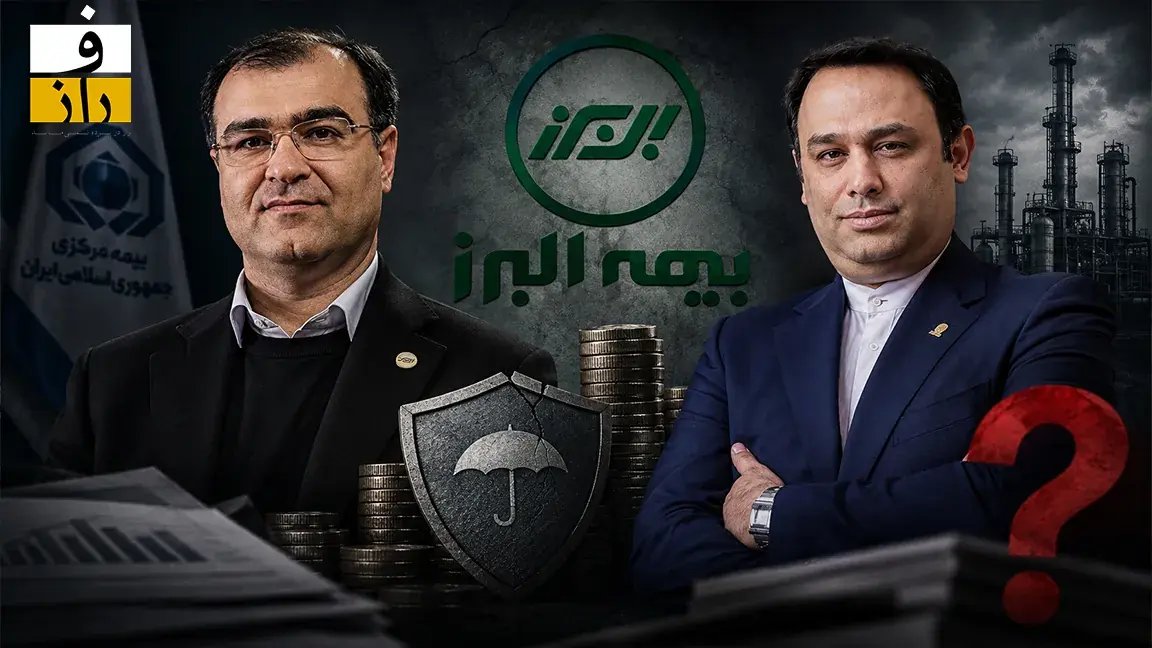
بیمهنامههای «کلور» و «پتروژین» با هدف تأمین مالی در صنایع لوازم خانگی و پتروشیمی معرفی شدند تا بیمه البرز دامنه جذب منابع از طریق بیمههای زندگی را گسترش دهد. به این ترتیب، آنچه ابتدا یک تجربه محدود برای تأمین مالی پروژه صنعتی بود، به الگویی برای جذب نقدینگی تبدیل شد؛ الگویی که حالا با وعده بازدهیهای قابلتوجه، پرسشهای جدی درباره پشتوانه اقتصادی و میزان ریسک آن ایجاد کرده است. یونیتلینک بیمه البرز با چاشنی سود تضمینی در اقتصاد اسلامی بدون ربا
در ادبیات بینالمللی، بخشی از این محصولات به بیمههای زندگی یونیتلینک (Unit-Linked) شباهت دارند. در این بیمهنامهها، ارزش اندوخته بیمهگذار به عملکرد داراییهای سرمایهگذاریشده وابسته است و حتی احتمال کاهش ارزش سرمایه نیز وجود دارد. اما آنچه بیمه البرز در طرحهای خود تبلیغ میکند، تفاوت مهمی با منطق متعارف این محصولات دارد: وعده سود تضمینی.
بیمه البرز در معرفی طرحهای کلور و پتروژین از سود تضمینشده ۴۰ درصدی سخن میگوید. اینجا دیگر صرفاً با یک محصول بیمهای مبتنی بر سرمایهگذاری مواجه نیستیم؛ بلکه با تعهد مالی قابلتوجهی روبهرو هستیم که باید مشخص شود پشتوانه آن چیست و از چه محلی تأمین خواهد شد.
در اقتصادی که نظام بانکی آن بر مبنای بانکداری بدون ربا فعالیت میکند و نرخهای سود سپرده تابع مقررات مشخص هستند، چگونه میتوان از سود قطعی و تضمینشده با چنین ارقامی سخن گفت؟ سالهاست بانکها برای جذب سپرده از نرخ سود علیالحساب استفاده میکنند و در بازار سرمایه نیز تنها اصل سرمایه در طرحهای تأمین مالی جمعی تضمین میشود. بنابراین، وعده سود ۴۰ درصدی آن هم از سوی یک شرکت بیمه، نمیتواند صرفاً یک ابزار تبلیغاتی جذاب تلقی شود. …