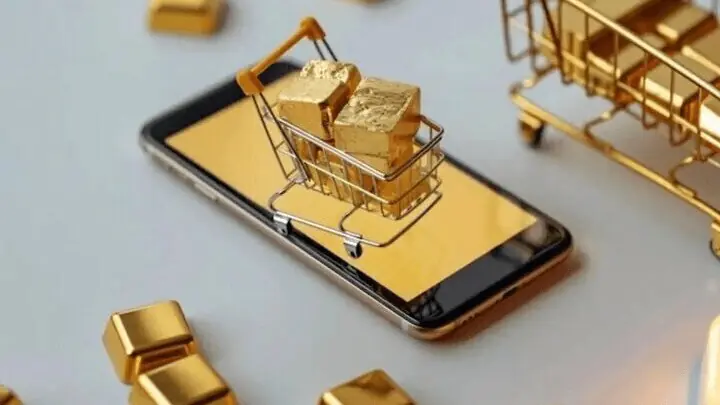
این تحول ضمن افزایش دسترسی عمومی، ضرورت طراحی سازوکارهای نظارتی متناسب با ماهیت دیجیتال معاملات را نیز افزایش داده است.
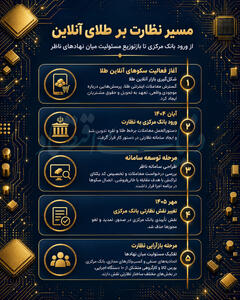
در آبان ۱۴۰۴، بانک مرکزی با هدف جلوگیری از خالیفروشی، رصد معاملات و کنترل آثار احتمالی فعالیت سکوها بر نظام پولی، نقش مهمی در فرآیند نظارت بر این بازار بر عهده گرفت.
با این حال، اصلاحات مهر ۱۴۰۵ مسیر متفاوتی را ترسیم کرد و بخشی از اختیارات بانک مرکزی در زمینه مجوزها و تعیین ساعت فعالیت سکوها حذف شد. اکنون مسئله اصلی، ارزیابی پیامدهای این تغییر بر امنیت معاملات، شفافیت بازار و مدیریت ریسکهای مالی است. تغییر معماری نظارت؛ چرا اختیارات بانک مرکزی محدود شد؟
در ساختار پیشین، بانک مرکزی علاوه بر طراحی سامانهای برای رصد معاملات، در صدور و لغو مجوز فعالیت سکوها و تعیین ساعات معاملات نقش داشت.
این رویکرد بر این مبنا شکل گرفته بود که معاملات آنلاین طلا صرفاً یک فعالیت صنفی نیست و به دلیل ارتباط با جریان وجوه، انتظارات تورمی و جابهجایی سرمایه، میتواند بر بازارهای پولی و مالی نیز تأثیر بگذارد.
با اصلاح مقررات در مهر ۱۴۰۵، الزام تأیید بانک مرکزی برای صدور یا لغو مجوز سکوها و تعیین ساعت فعالیت آنها حذف شد. در ساختار جدید، نظارت بر فروشندگان مصنوعات طلا به اتحادیههای صنفی و نظارت بر سکوهای دارای تعهد تحویل طلا به بورس کالا واگذار شده و سامانه نظارتی نیز در اختیار کارگروهی متشکل از دستگاههای اجرایی قرار گرفته است.
منطق این تغییر را میتوان در تخصصیسازی نظارت جستوجو کرد. با این حال، تفکیک مسئولیتها زمانی به افزایش کارآمدی منجر میشود که حدود اختیارات هر دستگاه مشخص باشد و هیچ بخشی از زنجیره معاملات، از دریافت پول تا نگهداری و تحویل طلا، بدون متولی پاسخگو باقی نماند. خالیفروشی؛ مهمترین خطری که با تغییر ناظر از بین نمیرود …
 دانلود از کافه بازار