بازار

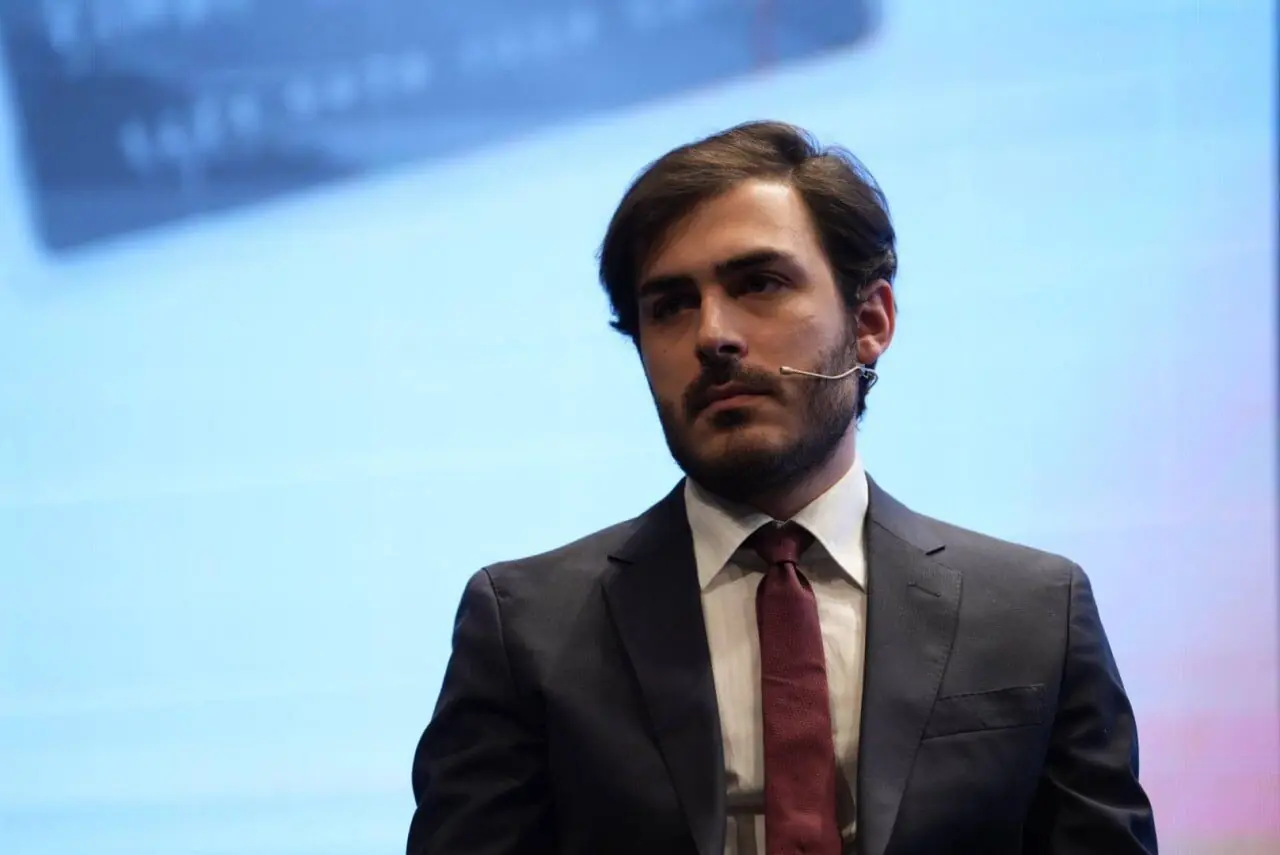
وی با اشاره به تغییر احتمالی الگوی مصرف خانوار در سالهای آینده گفت: به نظر میرسد در پنج سال آینده، علاوه بر رشد BNPL، خدمات و قابلیتهای دیگری مانند اضافه شدن دارایی، تبدیل دارایی به پول نقد و توسعه سبد مصرف خانوار نیز در این حوزه شکل بگیرد. احتمالا بهتدریج بخش قابلتوجهی از خریدهای روزمره با استفاده از ابزارهای اعتباری انجام خواهد شد، همانطور که در حوزه تاکسیهای اینترنتی، الگوی استفاده از خدمات نسبت به گذشته تغییر کرده است.
نقش BNPL در توسعه اعتبار اجتماعی
مدیرعامل کیپا با بیان اینکه آثار توسعه BNPL به حوزه خرید محدود نخواهد ماند، افزود: یکی از اتفاقات مهم میتواند استفاده از سابقه اعتباری افراد در سایر تعاملات اقتصادی و اجتماعی باشد. برای مثال، ممکن است در چند سال آینده فردی که قصد اجاره دادن خانه خود را دارد، پیش از عقد قرارداد، سابقه اعتباری مستاجر را بررسی کند. حتی در فرایند استخدام نیز ممکن است سابقه رفتار اعتباری افراد مورد توجه قرار بگیرد، زیرا شاخصهایی مانند اتکاپذیری، قابل اعتماد بودن و ثبات رفتاری تا حدی با رفتار اعتباری و مالی افراد ارتباط دارند.
شفیعی ادامه داد: بنابراین، هنگام بررسی آینده BNPL باید علاوه بر سهم آن در سبد خرید و مصرف خانوار و تاثیری که بر عادتهای خرید و قدرت خرید میگذارد، به ظرفیتهای دیگری که در بستر آن ایجاد میشود نیز توجه کنیم. شکلگیری یک اکوسیستم اعتباری میتواند امکان اعتماد در تعاملات مختلف را افزایش دهد، برای مثال اینکه فرد بتواند با اطمینان خودروی خود را به شخص دیگری بسپارد. به اعتقاد من، BNPL ظرفیت مناسبی برای شکلگیری طبیعی چنین اکوسیستمی دارد. …