افزایش مبلغ فروش یک واحد صنفی لزوماً به معنای افزایش سود آن نیست. در شرایط تورمی ممکن است قیمت کالا افزایش پیدا کند و در نتیجه رقم فروش نیز بالا برود، اما همزمان هزینه تامین کالا، حملونقل، اجاره، حقوق و دستمزد، بیمه و سایر هزینههای جاری نیز افزایش یافته باشد. به همین دلیل، فعالان صنفی تاکید دارند که برای تعیین مالیات باید میان «فروش» و «درآمد مشمول مالیات» تفاوت قائل شد و شرایط واقعی فعالیت واحد صنفی نیز در چارچوب مقررات مورد توجه قرار گیرد. تبصره ماده ۱۰۰ و چالش تغییر شرایط اقتصادی
بخشی از صاحبان مشاغل نیز در صورت برخورداری از شرایط مقرر، از ظرفیت تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم استفاده میکنند. بر اساس این تبصره و مقررات مربوط، سازمان امور مالیاتی میتواند مالیات برخی صاحبان مشاغل را بهصورت مقطوع تعیین کند و در صورت احراز شرایط، مؤدی را از ارائه اظهارنامه و برخی تکالیف مربوط معاف کند. این شیوه، انجام تکالیف مالیاتی را برای گروهی از صاحبان مشاغل سادهتر میکند، اما در شرایطی که وضعیت اقتصادی یک واحد صنفی نسبت به دورههای قبل تغییر کرده باشد، نحوه تعیین مالیات اهمیت بیشتری پیدا میکند.
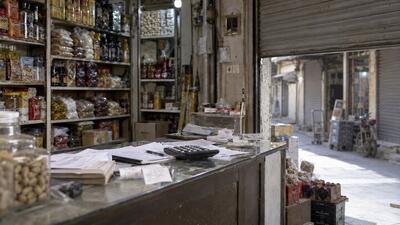
بهویژه در شرایطی که یک واحد صنفی برای مدتی تعطیل بوده یا با کاهش قابل توجه مشتری و فروش مواجه شده است، اطلاعات مربوط به دورههای گذشته لزوماً بازتابدهنده وضعیت فعلی آن واحد نیست. تعطیلی بازار، کاهش مشتری و هزینههایی که باقی ماندند …