بازار

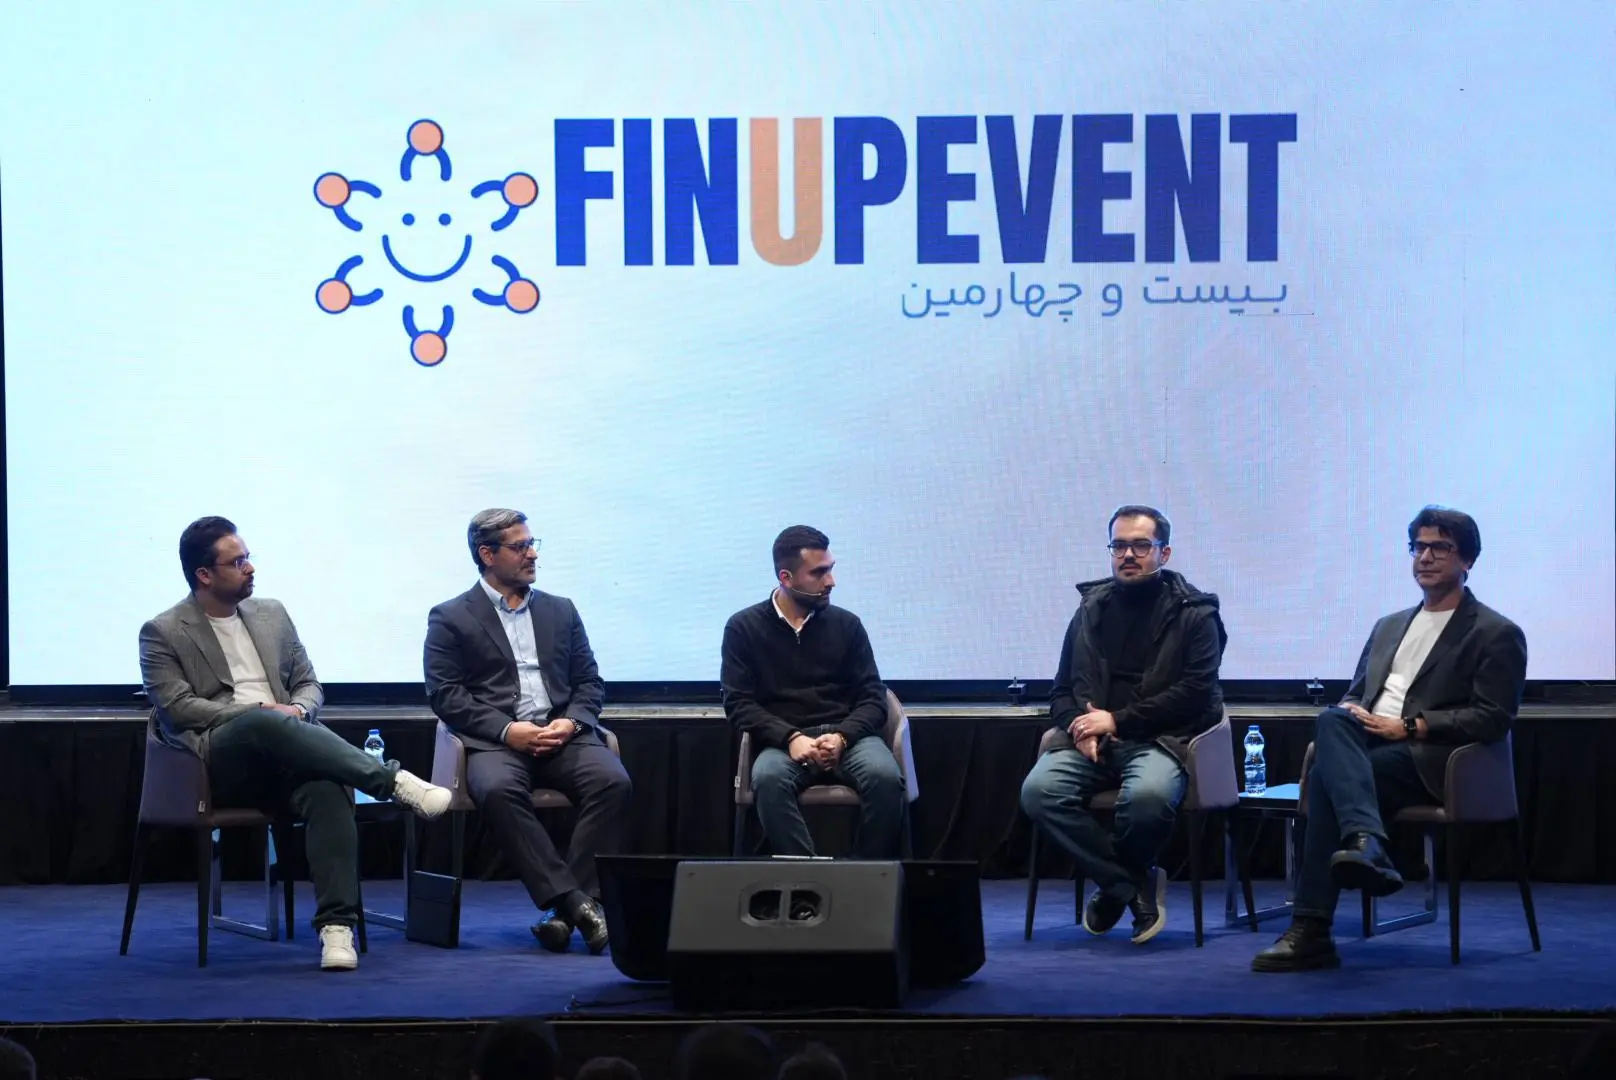
به گزارش پیوست، مهدی احمدی، رئیس هیات مدیره شرکت اعتبار سنجی ایران، در پنلی با موضوع «وقتی دارایی تبدیل به اعتبار میشود»، که در فیناپ ۲۴ برگزار شد، با اشاره به اینکه استانداردهای اعتبار سنجی ایران یکی از بهترین سیستمهای جهان است و بالای ۹۲ درصد به درستی کار میکند، گفت: بیش از ۸۵ درصد مردم اعتبار سنجی شدهاند و پلتفرمها نیز دادههای خود را ارائه میکنند.
او در ادامه اضافه کرد: الگوی اعتبار سنجی فعلی در ایران از بر اساس تمایل به پرداخت است، نه توان پرداخت. تجربه نشان داده است که هرچه مبلغ وام بیشتر شده، نکول مشتری هم بیشتر شده است و آن را پرداخت نمیکند. این درحالی است که وامهای خرد نکول و ریسک اعتباری کمتری دارند. بنابراین به نظر من برای وامهای خرد توثیق نباید مبنا قرار گیرد.
او با توضیح اینکه منظور از تسهیلات خرد، اعتبار برای نیازهای روزمره است نه لزوما برای سرمایهگذاری، گفت: قانون اعداد بزرگ با اعداد کوچک فرق دارند. قانون ایران نیز با دنیا فرق میکند. به باور من، وام یا تسهیلات خرد و کلان در ایران از جنس توزیع رانت است. حتی وامهایی که پلتفرمها با نرخ ۴۰ تا ۴۵ درصد ارائه میکنند نیز، رانت است.ریسک اعتبار بر دوش کیست؟
صادق سپندارند، مدیرکل بانکداری خرد و کسبوکارهای کوچک بانک ملی ایران هم در بخشی دیگر گفت: پلتفرمها امروز توثیق را راحتتر کردهاند و این برای بانک خوب است، اما ریسک هیچوقت از بین نمیرود، بلکه منتقل میشود. وقتی یک دارایی را توثیق میکنیم، ریسک نکول را برای بانک حداقل کردهایم. اما این جایگزین مناسبی برای قدرت پرداخت در آینده نیست. توثیقگرایی توان بازپرداخت فرد را بررسی نمیکند و همین مساله یکی از نقدهای من به این مساله است.
او در ادامه اضافه کرد: نقد من این است که این مساله نباید جایگزین یا جانشین توان پرداخت فرد شود. این موضوع میتواند از اعتبارسنجی درست کاربران جلوگیری کند. این درحالی است که پلتفرمهای اعتباردهی، دادههای زیادی برای اعتبارسنجی درست دارند. …