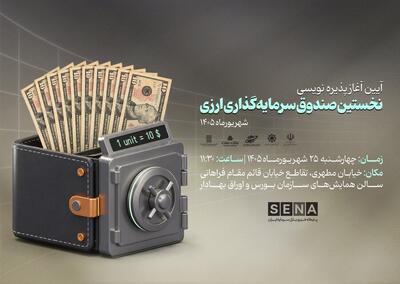
در ظاهر، ایده روشن است: منابع ارزی که خارج از چرخه رسمی اقتصاد نگهداری میشوند، وارد یک ابزار مالی رسمی شوند و به جای خواب سرمایه، در داراییهای ارزی یا پروژههای درآمدزا به کار گرفته شوند. پیش از این نیز مسئولان اقتصادی، یکی از اهداف صندوقهای ارزی را جذب منابع ارزی راکد و هدایت آن به فعالیتهای مولد عنوان کردهاند.
اما پرسش اصلی اینجاست که آیا ایجاد یک ابزار مالی جدید، بهتنهایی میتواند مشکل تأمین مالی ارزی اقتصاد ایران را حل کند؟ حفظ ارزش دارایی با تأمین مالی تولید یکی نیست
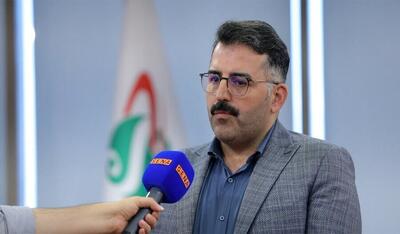
یکی از محورهای سخنان رئیس سازمان بورس، استفاده از صندوقهای ارزی برای سرمایهگذارانی است که میخواهند دارایی خود را در برابر نوسانات نرخ ارز حفظ کنند.
این هدف از منظر سرمایهگذار قابل درک است؛ اما باید میان «حفظ ارزش ارزی» و «ایجاد بازده اقتصادی» تفاوت گذاشت.
اگر سرمایهگذار دلار خود را وارد صندوق کند و صندوق عمدتاً در سپردهها یا اوراق ارزی کمریسک سرمایهگذاری کند، ممکن است بازدهی ارزی ایجاد شود، اما این موضوع الزاماً به معنای تأمین مالی مستقیم تولید نیست. از سوی دیگر، اگر منابع صندوق به سمت پروژههای بزرگ نفتی، گازی یا معدنی برود، طبیعتاً ریسک سرمایهگذاری نیز افزایش پیدا میکند.
بنابراین یک پرسش مهم پیش روی سیاستگذار قرار دارد: قرار است اولویت صندوق، حفظ ارزش دارایی سرمایهگذار باشد یا تأمین مالی پروژههای بزرگ با پذیرش ریسک بالاتر؟
پاسخ به این سؤال در طراحی محصولات مختلف صندوقها اهمیت اساسی دارد. «استقبال خوب» بدون عدد قابل سنجش نیست
صیدی در مراسم آغاز پذیرهنویسی از استقبال خوب سرمایهگذاران سخن گفت. با این حال، برای ارزیابی این استقبال، صرف اعلام چنین گزارهای کافی نیست. …