تورم و سیاست پولی بانک مرکزی
افزایش فشارهای مالی ناشی از مخارج نظامی و بازسازی زیرساختها در کنار افت درآمدهای تجاری، دولت را درگیر کسری بودجهای عمیق و ناگزیر به استقراض از بانک مرکزی کرده است. پیامد مستقیم این ناترازی، دو برابر شدن تزریق پایه پولی تنها در فاصله اسفند ۱۴۰۴ تا فروردین ۱۴۰۵ و رسیدن آن به ۳۶۰ هزارمیلیارد تومان بود؛ سیل نقدینگی نگرانکنندهای که در غیاب رشد تولید، مستقیما به سمت بازارهای دارایی و ارز سرازیر شد و با تشدید انتظارات تورمی، تورم نقطه به نقطه را از مرز 80 درصد عبور داد.
هرچند بانک مرکزی در واکنش به این بحران و برای فرار از خطر تورم نزدیک به ۹۰ درصدی، رویکردی بهشدت انقباضی در پیش گرفت و میزان پذیرش سفارشهای نقدینگی بانکها در حراجهای بازار باز را تا شهریور به ۱۷ درصد کاهش داد، اما این سیاستها نتوانستهاند موتور خلق پول را متوقف کنند. کاهش تزریق پول از کانال ریپو، عطش نقدینگی بانکهای ناتراز را از بین نبرده و آنها اکنون کسری خود را از مسیرهای موازی و پرهزینهتری مانند اعتبارگیری قاعدهمند تامین میکنند؛ واقعیتی که نشان میدهد تا زمانی که ریشه اصلی یعنی کسری بودجه پابرجاست، سیاستهای پولی مقطعی برای مهار تورم با چالشهای متعددی روبهرو میشوند.
شاخص اسمی و حقیقی بورس
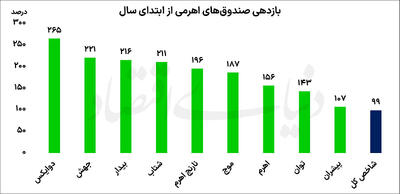
تکیه بر شاخص کل بورس به عنوان دماسنج اقتصاد تورمی ایران، به جای نمایش پویایی شرکتها، تصویری چالشبرانگیز از رشد داراییها ارائه میدهد. تحلیلها نشان میدهد برای درک عیار واقعی خلق ثروت و سنجش قدرت خرید سرمایهگذاران، باید شاخص حقیقی (تعدیلشده با تورم) را جایگزین شاخص اسمی کرد. …