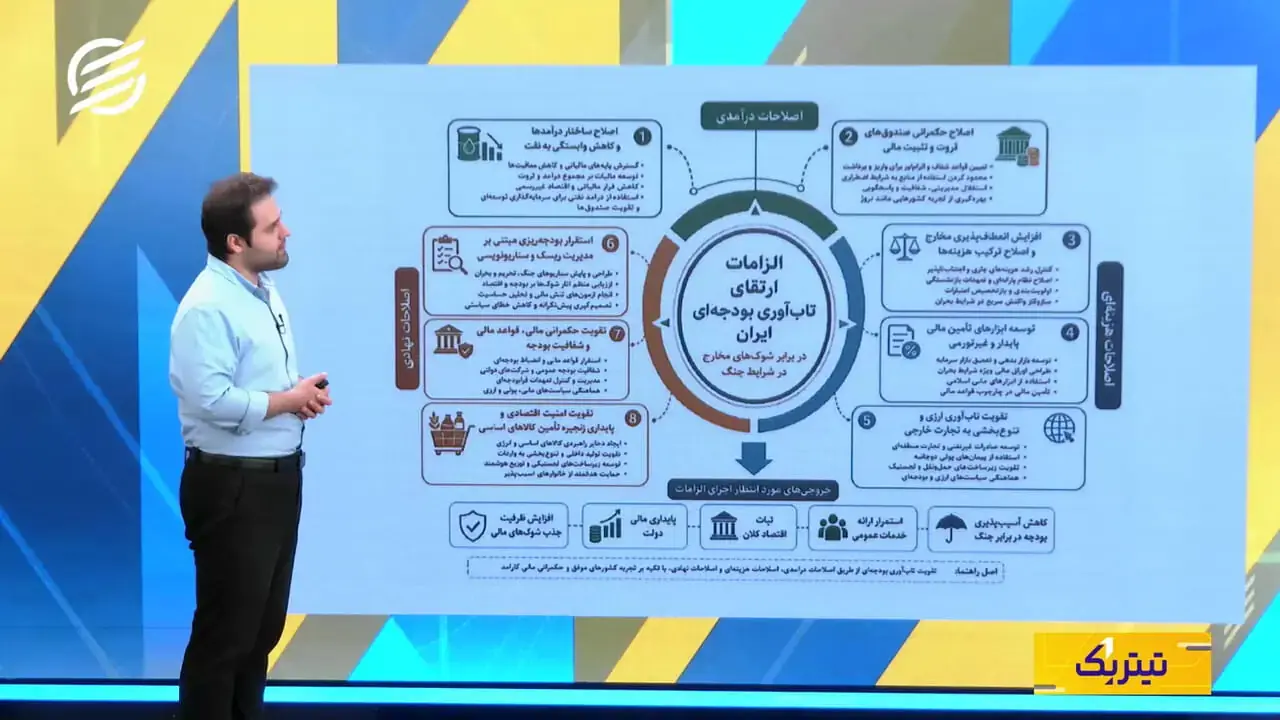
در «تیتر یک» امروز، از واکنش بازارهای جهانی به افزایش نرخ بهره فدرال رزرو شروع میکنیم؛ تصمیمی که برخلاف انتظار اولیه، نتوانست برای مدت طولانی بازار سهام و طلا را تحت فشار نگه دارد. اما در ادامه، از بازارهای جهانی به یکی از مهمترین پرسشهای اقتصاد ایران میرسیم: بودجه کشور در برابر یک شوک بزرگ چقدر تابآوری دارد؟ جنگ، تنشهای ژئوپلیتیک و نااطمینانی میتوانند همزمان هزینههای دولت را افزایش دهند و درآمدهای آن، بهویژه درآمدهای نفتی و تجاری، را تحت فشار قرار دهند. مسئله اینجاست که بودجه ایران تا چه اندازه برای چنین شرایطی آماده است و اگر منابع دولت دچار افت شود، فشار اصلی بر کدام بخشها وارد خواهد شد؟ در پرونده امروز، یک گزارش پژوهشی سه سناریو از کاهش تنش و توافق تا تداوم شوکها و جنگ گسترده را بررسی کرده است. میبینیم در هر سناریو، چه اتفاقی برای درآمدها، هزینهها و کسری بودجه میافتد و …
این بخش بهصورت خودکار گردآوری شده است. برای مطالعه کامل خبر، به منبع اصلی مراجعه کنید.
در «تیتر یک» امروز، از واکنش بازارهای جهانی به افزایش نرخ بهره فدرال رزرو شروع میکنیم؛ تصمیمی که برخلاف انتظار اولیه، نتوانست برای مدت طولانی بازار سهام و طلا را تحت فشار نگه دارد. اما در ادامه، از بازارهای جهانی به یکی از مهمترین پرسشهای اقتصاد ایران میرسیم: بودجه کشور در برابر یک شوک بزرگ چقدر تابآوری دارد؟ جنگ، تنشهای ژئوپلیتیک و نااطمینانی میتوانند همزمان هزینههای دولت را افزایش دهند و درآمدهای آن، بهویژه درآمدهای نفتی و تجاری، را تحت فشار قرار دهند. مسئله اینجاست که بودجه ایران تا چه اندازه برای چنین شرایطی آماده است و اگر منابع دولت دچار افت شود، فشار اصلی بر کدام بخشها وارد خواهد شد؟ در پرونده امروز، یک گزارش پژوهشی سه سناریو از کاهش تنش و توافق تا تداوم شوکها و جنگ گسترده را بررسی کرده است. میبینیم در هر سناریو، چه اتفاقی برای درآمدها، هزینهها و کسری بودجه میافتد و چرا تابآوری بودجه فقط به عبور از یک بحران کوتاهمدت محدود نمیشود؛ بلکه به توان اقتصاد برای حفظ سرمایهگذاری و رشد در دل بحران گره خورده است. با «تیتر یک» شنبه 28 شهریور 1405 همراه باشید. چرا بازارها به افزایش نرخ بهره واکنش نشان ندادند؟
افزایش نرخ بهره فدرال رزرو معمولاً خبر خوبی برای بازار سهام و طلا نیست؛ اما واکنش بازارها به آخرین تصمیم بانک مرکزی آمریکا نشان داد که افزایش نرخ بهره، زمانی که از قبل در قیمتها لحاظ شده باشد، لزوماً به یک شوک پایدار تبدیل نمیشود.
فدرال رزرو نرخ بهره را ۲۵ واحد پایه افزایش داد و نرخ سیاستی را به محدوده ۳.۷۵ تا ۴ درصد رساند. در دقایق ابتدایی، واکنش بازارها قابل انتظار بود: طلا افت کرد، شاخص S&P 500 حدود ۱.۴ درصد پایین آمد و بازدهی اوراق کوتاهمدت افزایش یافت. اما این واکنش خیلی زود تعدیل شد و سهام و طلا بخش قابلتوجهی از افت خود را جبران کردند.
بخشی از توضیح به انتظارات قبلی بازار برمیگردد. از زمان سخنرانیهای هاوکیش کوین وارش در جکسونهول، سرمایهگذاران خود را برای سیاست پولی سختگیرانهتر آماده کرده بودند. بنابراین افزایش ۲۵ واحد پایهای، هرچند مهم، دیگر یک غافلگیری کامل نبود. …