مسکن دیگر صرفاً یک کالای مصرفی یا یکی از اقلام سبد هزینه خانوار نیست؛ طی سالهای اخیر، فاصله میان درآمد خانوار و هزینه تأمین سرپناه به اندازهای افزایش یافته که برای بخش قابل توجهی از جامعه، «خانهدار شدن» از یک هدف قابل دسترس به یک چشمانداز دور تبدیل شده و حتی حفظ واحد استیجاری نیز به یکی از دغدغههای اصلی خانوارها تبدیل شده است.
این وضعیت البته محصول یک سال یا دو سال اخیر نیست. بازار مسکن از اواخر دهه ۹۰ با افزایش مستمر قیمتها، کاهش قدرت خرید و رشد هزینههای ساخت و اجاره وارد مرحلهای شد که سیاستهای حمایتی مختلف نیز نتوانستند شکاف میان عرضه و تقاضا و همچنین شکاف میان درآمد و هزینه مسکن را به شکل پایدار کاهش دهند.
وقتی رهن یک خانه، به قیمت خرید خانهای دیگر نزدیک میشود
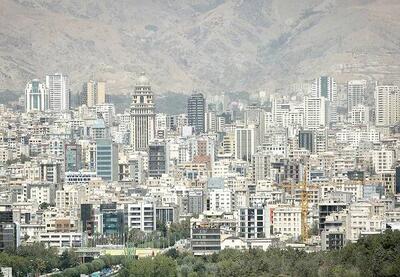
امروز در برخی مناطق تهران، رهن کامل یک واحد مسکونی به ارقامی رسیده که میتواند با قیمت خرید یک واحد مسکونی در مناطق ارزانتر برابری کند. به این ترتیب، مستأجری که پیشتر تنها با مسئله پرداخت اجاره ماهانه مواجه بود، اکنون باید برای تأمین ودیعه نیز سرمایه قابل توجهی در اختیار داشته باشد.
در چنین شرایطی، طبیعی است که بخشی از تقاضای خرید مسکن به بازار اجاره منتقل شود. خانواری که توان خرید ندارد، مستأجر میشود و خانواری که توان پرداخت رهن و اجاره یک واحد مناسب را نیز ندارد، ناچار است از متراژ، موقعیت جغرافیایی یا کیفیت واحد مسکونی خود بکاهد. به همین دلیل، کاهش شتاب رشد قیمت مسکن به تنهایی نمیتواند به معنای کاهش بحران مسکن باشد. تا زمانی که درآمد خانوار با هزینه تأمین سرپناه تناسب پیدا نکند، فشار اقتصادی میتواند حتی در شرایطی که نرخ رشد قیمتها کاهش یافته، ادامه داشته باشد. همچنین بخوانید: آخرین وضعیت بازار مسکن در روزهای پایانی تابستان
مصوبهای برای اینکه مستأجر یکشبه فاقد مسکن نشود …